

Piste d’audit fiable et facturation électronique : comment les articuler
Ce que dit la loi sur la piste d’audit fiable, pourquoi la plateforme agréée ne la remplace pas, et ce qu’une entreprise doit pouvoir démontrer en cas de contrôle fiscal.
- Thème
- Fiscalité des entreprises
- Auteur
- Pascale Prince
- Lecture
- 5 min
La piste d’audit fiable (« PAF ») désigne l’ensemble des contrôles documentés qui permettent à une entreprise de démontrer qu’une facture, émise ou reçue, correspond à une livraison de biens ou à une prestation de services réelle (art. 289, VII, 1° du code général des impôts, CGI). Lors des opérations de contrôle, l’article L. 13 D du livre des procédures fiscales (LPF) autorise l’administration fiscale à vérifier « l’ensemble des informations, documents, données, traitements informatiques ou systèmes d’information » constitutifs des contrôles que l’entreprise a mis en place pour sécuriser ses factures, « ainsi que la documentation décrivant leurs modalités de réalisation ». Concrètement, il ne s’agit pas simplement de répondre à la question « où est la facture ? », mais à celle « comment savez-vous que cette facture correspond à une opération réelle, et où est la preuve de ce contrôle ? ». C’est à cette question que répond la PAF.
Cette question change de dimension avec la réforme de la facturation électronique, dont l’application est progressive depuis le 1er septembre 2026 (selon la catégorie d’entreprise). Les plateformes agréées transmettent désormais à l’administration les données des factures électroniques (art. 289 E du CGI) et les données de paiement des opérations dont la taxe est exigible à l’encaissement (art. 290 A du CGI). Les deux côtés d’une même transaction, la TVA collectée par le fournisseur et la TVA déduite par le client, deviennent ainsi visibles de l’administration, sous forme de données structurées.
Avec la réforme de la facturation électronique, l’administration disposera ainsi à terme de données permettant des recoupements entre ventes et achats. La capacité de l’entreprise à démontrer qu’une opération est réelle, correctement qualifiée et correctement facturée devient un enjeu de preuve.
Cet article fait le point sur le lien entre réforme de la facturation électronique et piste d’audit fiable, par référence aux dispositions du CGI (1).
L’essentiel en quatre points
- La PAF est l’une des quatre modalités de l’article 289, VII du CGI pour garantir l’authenticité, l’intégrité et la lisibilité des factures ; elle s’impose lorsque l’entreprise n’utilise ni signature ou cachet qualifié, ni EDI conforme.
- La plateforme agréée ne la remplace pas : elle transmet les données, mais ne démontre pas la réalité de l’opération.
- Le risque est d’abord probatoire : si les contrôles ne permettent pas d’assurer l’authenticité, l’intégrité et la lisibilité des factures, celles-ci ne sont pas considérées comme factures d’origine (art. L. 13 E LPF) et la déduction de TVA peut dans certains cas être remise en cause.
- Ce qui se documente se conserve : les contrôles et leur documentation relèvent de l’obligation de conservation de l’article L. 102 B du LPF.
1. Qu’est-ce qu’une piste d’audit fiable ?
Prouver que la facture est authentique, intègre et lisible
L’article 289, V du CGI pose le principe : « L’authenticité de l’origine, l’intégrité du contenu et la lisibilité de la facture doivent être assurées à compter de son émission et jusqu’à la fin de sa période de conservation. » Pour y satisfaire, le VII du même article laisse à l’assujetti le choix entre quatre modalités : 1° la piste d’audit fiable, c’est-à-dire des contrôles documentés et permanents entre la facture et l’opération qui en est le fondement ; 2° la signature électronique qualifiée ; 3° l’échange de données informatisé (EDI) respectant les spécifications du CGI ; 4° le cachet électronique qualifié.
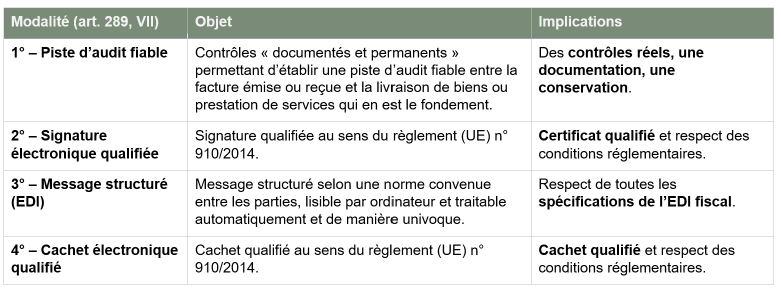
La piste d’audit fiable n’est donc pas imposée à tous : seuls les assujettis qui recourent à une signature ou un cachet qualifié, ou à un EDI respectant toutes les spécifications du CGI, ne sont pas tenus de mettre en place de tels contrôles (BOI-TVA-DECLA-30-20-30-20, § 40). Dans tous les autres cas (facture papier, facture électronique envoyée en pièce jointe d’un courriel, signature non qualifiée), des contrôles établissant une piste d’audit fiable s’imposent (§ 30), et ces règles s’appliquent à toutes les factures, quelle que soit leur forme. Avec la réforme de la facturation électronique, la PAF ne disparaît pas (voir la section 2).
Que veut dire « fiable » ? Trois capacités à démontrer
Selon le BOFiP, la piste d’audit doit permettre (BOI-TVA-DECLA-30-20-30-20, § 130) :
- de reconstituer, dans l’ordre chronologique, la totalité du processus de facturation, depuis son origine (par exemple le bon de commande) jusqu’à la facture, en reliant les documents du processus ;
- de garantir que la facture émise ou reçue reflète l’opération qui a eu lieu, en établissant le lien entre la facture et la livraison ou la prestation qui la fonde ;
- de justifier toute opération par une pièce d’origine à partir de laquelle on peut remonter, par un cheminement ininterrompu, jusqu’à la facture, et réciproquement.
La piste doit en outre correspondre aux processus qui ont réellement eu lieu : le bon de commande doit correspondre à une commande effectivement passée. Elle est « fiable » lorsque l’administration peut établir le lien entre les pièces justificatives, et entre celles-ci et les opérations réalisées.
Ce n’est pas un archivage, ni le chemin de révision
Trois notions voisines se confondent souvent. L’archivage conserve des documents ; la piste d’audit démontre un lien entre eux. Le chemin de révision, défini par l’article 410-3 du plan comptable général, relie les écritures comptables aux pièces justificatives : il justifie l’écriture. La piste d’audit justifie l’opération facturée, et son périmètre est plus large (BOI-TVA-DECLA-30-20-30-20, § 160 à 170). Les pièces peuvent être les mêmes (devis, bon de commande, extrait de compte), mais l’objectif diffère.
Une exigence proportionnée à la taille de l’entreprise
Il appartient à chaque assujetti de déterminer l’ampleur et les moyens de ses contrôles en fonction de sa taille, de son activité, de ses systèmes d’information et du volume de factures (§ 50). Dans une très petite entreprise, une comparaison manuelle des factures avec les devis, bons de commande, bons de livraison et justificatifs de paiement peut suffire, à condition que chaque pièce soit conservée et que le passage de l’une à l’autre soit traçable dans les deux sens (§ 70). La documentation attendue d’une PME peut être synthétique, celle d’une très grande entreprise plus détaillée (§ 200). La PAF est l’affaire de toute entreprise qui émet ou reçoit des factures.
Concrètement : la chaîne de preuve d’une opération
Pour une opération donnée, la piste d’audit se lit comme un enchaînement de pièces que l’on doit pouvoir parcourir dans les deux sens. Le BOFiP la décrit du bon de commande à la facture (BOI-TVA-DECLA-30-20-30-20, § 130) ; en pratique, on peut la prolonger jusqu’à la déclaration de TVA :
- le contrat ou la commande, et la qualification fiscale retenue (biens, services, opération unique ou distincte) ;
- la livraison ou l’exécution de la prestation (bon de livraison, procès-verbal de réception, compte rendu d’intervention) ;
- la facture, acomptes compris, émise ou reçue par la plateforme agréée ;
- le paiement (relevé bancaire, donnée de paiement transmise) ;
- la comptabilisation et la déclaration de TVA, qui reposent sur la facture.
2. La plateforme agréée remplace-t-elle la piste d’audit fiable ?
La plateforme agréée apporte une sécurité technique sur la transmission et l’intégrité des données échangées, mais elle ne prouve pas la réalité économique de l’opération. Les entreprises qui comptaient sur les seules fonctionnalités de leur plateforme pour satisfaire à l’article 289, V sur « l’authenticité de l’origine, l’intégrité du contenu et la lisibilité de la facture » prennent le risque de se trouver sans contrôle documenté (à moins de recourir à l’une des trois autres modalités détaillées ci-dessus). À la lecture des textes, la piste d’audit fiable reste la voie de droit commun pour sécuriser les factures.
3. Quel risque concret si la piste d’audit n’est pas fiable ?
Le mécanisme : la facture perd son statut de pièce justificative
L’article L. 13 E du LPF prévoit qu’en cas d’impossibilité d’effectuer la vérification prévue à l’article L. 13 D, ou si les contrôles du 1° du VII de l’article 289 ne permettent pas d’assurer l’authenticité de l’origine, l’intégrité du contenu et la lisibilité des factures, celles-ci « ne sont pas considérées comme factures d’origine », sans préjudice du 3 de l’article 283 (selon lequel toute TVA facturée est due). Les factures ne sont dès lors plus considérées comme des pièces justificatives des opérations effectuées par les redevables (BOI-TVA-DECLA-30-20-30-50, § 80).
Ce mécanisme est important parce qu’il ne passe pas par une amende : il touche la valeur probante de la facture. Or la déduction de la TVA suppose d’être en possession de factures établies conformément à l’article 289 (art. 271, II).
Chez l’émetteur et chez le récepteur
- Chez l’émetteur, l’administration est fondée à remettre en cause les factures lorsqu’elle établit que ses contrôles n’établissent pas une piste d’audit fiable, ou lorsqu’il lui a été impossible de les contrôler. La TVA facturée reste due, mais la déduction est « susceptible d’être remise en cause chez le récepteur » (BOI-TVA-DECLA-30-20-30-50, § 90).
- Une nuance importante : l’insuffisance des contrôles de l’émetteur n’entraîne pas nécessairement la remise en cause de la déduction chez le récepteur. Si celui-ci démontre que l’opération est réelle et que l’authenticité, l’intégrité et la lisibilité des factures qu’il reçoit sont assurées, la TVA peut être déduite dès lors que les autres conditions sont remplies (§ 100).
- Chez le récepteur, lorsque ses propres contrôles ne permettent pas d’établir une piste d’audit fiable entre les factures reçues et les opérations, les factures ne sont plus des pièces justificatives et la déduction « sera remise en cause » (§ 110).
La piste d’audit du client est donc sa meilleure défense lorsque le fournisseur est défaillant : c’est elle qui permet de prouver, indépendamment de l’émetteur, que l’opération a eu lieu.
Voir notre article précédent sur la gestion d'un contrôle fiscal.
La déduction n’est pas perdue automatiquement
Conformément à la jurisprudence de la Cour de justice de l’Union européenne, notamment l’arrêt Barlis 06 du 15 septembre 2016 (C-516/14), l’obligation de disposer d’une facture comportant les mentions obligatoires revêt une nature formelle : sa méconnaissance n’entraîne pas la déchéance automatique du droit à déduction, à condition que l’assujetti établisse que les conditions de fond sont remplies, en produisant une facture ou tout document en tenant lieu comportant les informations permettant de déterminer l’étendue de son droit. Le Conseil d’État applique cette solution en droit interne (CE, 15 juin 2023, n° 460576, Groupe TSF). Cette tolérance est toutefois strictement encadrée : le juge européen exige des « preuves objectives » matérielles liant directement la taxe acquittée aux prestations exécutées (CJUE, 21 nov. 2018, aff. C-664/16, Vădan).
La charge de la preuve pèse sur l’assujetti.
Le risque de fraude
Toute personne qui mentionne la TVA sur une facture en est redevable du seul fait de sa facturation (art. 283, 3) ; lorsque la facture ne correspond pas à une livraison ou une prestation réelle, la taxe est due par la personne qui l’a facturée (art. 283, 4). Par ailleurs, l’assujetti qui « savait ou ne pouvait ignorer » que tout ou partie de la TVA due sur la livraison, la prestation ou une opération antérieure ne serait pas reversée de manière frauduleuse est solidairement tenu d’acquitter cette taxe (art. 283, 4 bis).
Une piste d’audit documentée ne fait pas disparaître ce risque, mais elle permet de démontrer la réalité de l’opération et la diligence de l’assujetti dans le choix et le suivi de ses fournisseurs.
4. Comment construire sa piste d’audit fiable ?
Les contrôles établissant une piste d’audit doivent être mis à jour à chaque changement dans l’organisation de ces contrôles (BOI-TVA-DECLA-30-20-30-20, § 90). Le passage à la facturation électronique est précisément un tel changement : nouveaux flux, nouvelles applications, nouveaux intervenants. Les équipes financières, fiscales, informatiques et achats sont mobilisées, et les prestataires sont encore présents pour paramétrer et documenter ; documenter les contrôles à ce moment est généralement moins coûteux que de le faire a posteriori, au moment d’un contrôle.
Recommandation : six étapes.
- Cartographier les flux de bout en bout : achats, ventes, trésorerie, comptabilité, plateforme agréée.
- Qualifier : établir, par typologie d’opération, une note de qualification fiscale (biens, services, mixte ; opération unique ou distincte ; régime d’exigibilité).
- Documenter les contrôles : qui contrôle quoi, à quel moment et comment, en proportion de la taille de l’entreprise.
- Paramétrer : codes TVA, catégorie d’opération, tables de codification ; conserver la trace des paramétrages.
- Tester sur un échantillon d’opérations, de la commande à la déclaration de TVA, y compris acomptes et opérations mixtes, et consigner les anomalies et corrections.
- Conserver et mettre à jour : dater chaque version de la documentation et la conserver pendant le délai légal (art. L. 102 B, I bis LPF ; voir la FAQ).
Questions fréquentes
Qu’est-ce qu’une piste d’audit fiable ?
C’est l’une des quatre modalités prévues par l’article 289, VII du CGI pour garantir l’authenticité de l’origine, l’intégrité du contenu et la lisibilité des factures : des contrôles documentés et permanents établissant un lien entre la facture, émise ou reçue, et la livraison de biens ou la prestation de services qui en est le fondement.
Faut-il une signature électronique qualifiée ou un EDI avec la facturation électronique ?
Les entreprises n’ont pas à gérer une signature qualifiée ou un EDI fiscal sous l’article 289 bis du CGI qui met en place la facturation électronique. L’entreprise émettrice n’est pas obligée de signer numériquement chaque facture avec un certificat qualifié avant de la déposer ou de la générer sur sa plateforme.
La piste d’audit fiable reste-t-elle obligatoire avec la facturation électronique ?
Oui :
- pour toutes les opérations hors champ de l’article 289 bis, notamment les livraisons intracommunautaires, exportations, prestations transfrontalières B2B. Pour ces flux, à défaut de signature qualifiée ou d’EDI fiscal, l’entreprise a l’obligation légale de documenter une PAF (BOI-TVA-DECLA-30-20-30-20, § 30 et 40) ;
- pour la réalité économique de la transaction (même avec la facturation électronique) : si la plateforme agréée garantit la conformité informatique du document, la PAF interne à l’entreprise (contrôle interne reliant le devis, le bon de commande, le bon de livraison, la facture et le règlement) demeure la meilleure façon de justifier, en cas de contrôle fiscal, la réalité matérielle de l’opération économique et le droit à déduction associé
La plateforme agréée remplace-t-elle la piste d’audit fiable ?
Non. La plateforme agréée assure la transmission et la mise à disposition des données, mais elle ne démontre pas la réalité de l’opération, et elle ne figure pas parmi les quatre modalités de sécurisation de l’article 289, VII du CGI (lecture des textes ; voir la section 2).
Que risque-t-on si la piste d’audit n’est pas fiable ?
Les factures peuvent ne pas être considérées comme des factures d’origine (art. L. 13 E LPF), et la déduction de la TVA peut être remise en cause chez le récepteur. Cette conséquence n’est toutefois pas automatique.
Existe-t-il une amende spécifique pour l’absence de piste d’audit fiable ?
Non. Aucune des amendes pécuniaires prévues par les textes ne vise spécifiquement l’absence de piste d’audit fiable. Les sanctions de la réforme concernent d’autres manquements (émission électronique des factures, transmission des données) ; le risque propre à la PAF est d’abord probatoire (voir la section 3).
Quelle différence entre piste d’audit fiable et chemin de révision ?
Le chemin de révision relie les écritures comptables aux pièces justificatives : il justifie l’écriture. La piste d’audit fiable justifie l’opération facturée et son périmètre est plus large (BOI-TVA-DECLA-30-20-30-20, § 160 à 170). Les pièces peuvent être les mêmes mais l’objectif diffère.
Combien de temps faut-il conserver la documentation de la piste d’audit ?
Pour les documents dont le délai de conservation de six ans n’est pas expiré au 31 décembre 2026, l’article 36 de la loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales porte de six à dix ans le délai de conservation prévu à l’article L. 102 B du LPF, y compris pour les contrôles constitutifs de la piste d’audit fiable et leur documentation. Voir notre article précédent sur ce sujet.
(1) La recodification dans le CIBS à compter du 1er janvier 2027 ne modifie pas l’analyse ; cf. BOI-RES-TVA-000253 et notre article précédent.
Sources
Textes (Légifrance)
- Art. 289 CGI
- Art. 289 bis CGI
- Art. 289 E CGI
- Art. 290 CGI
- Art. 290 A CGI
- Art. 269 CGI
- Art. 271 CGI
- Art. 283 CGI
- Art. L. 13 D LPF
- Art. L. 13 E LPF
- Art. L. 102 B LPF
- Loi n° 2026-534 du 25 juin 2026 (art. 36)
Doctrine administrative (BOFiP)
Article rédigé par Pascale Prince, Avocate fiscaliste, PH Prince Avocat, 222 boulevard Saint Germain, 75007 Paris