

Taxe de 3 % sur les immeubles en France : le guide complet pour les investisseurs et détenteurs de structures immobilières
Qu'est-ce que la taxe de 3 % et quelle est sa finalité ?
Définition
La taxe de 3 % — codifiée à l'article 990 D du Code général des impôts — est une taxe annuelle égale à 3 % de la valeur vénale des immeubles situés en France, due par toute entité juridique (société, organisme, fiducie ou institution comparable) qui possède ces immeubles directement, ou indirectement par le biais d'une ou plusieurs entités interposées.
Finalité du dispositif
Le texte a été conçu pour lutter contre un montage précis : l'interposition d'une ou plusieurs sociétés, souvent étrangères, entre un immeuble situé en France et son détenteur final, dans le but d'échapper à l'imposition sur le patrimoine immobilier (IFI pour les personnes physiques). En taxant l'immeuble lui-même au niveau de la structure qui le détient, la loi neutralise l'intérêt de ce type de montage — sauf si l'entité justifie de l'un des cas d'exonération prévus.
Qui est concerné par la taxe de 3 % ?
Le champ d'application est volontairement très large : il couvre en principe toutes les entités juridiques, y compris celles dépourvues de personnalité morale en France ou à l'étranger — SCI, holdings patrimoniales, sociétés étrangères, fonds d'investissements étrangers, partnerships, trusts, fiducies — dès lors qu'elles se trouvent, à un titre ou à un autre, dans la chaîne de détention d'un immeuble situé en France.
Comment être exonéré de la taxe de 3 % ? Les trois voies possibles
Une entité qui entre dans le champ d'application de la taxe peut s'en exonérer selon l'une des trois voies suivantes, définies à l'article 990 E du CGI.
1. L'exonération de plein droit (sans formalité, sans condition de siège)
Sont exonérées de plein droit, quel que soit leur lieu d'établissement :
- les organisations internationales, États souverains et leurs subdivisions ;
- les entités dont les actifs immobiliers français représentent moins de 50 % de leurs actifs français (entités « non à prépondérance immobilière ») ;
- les entités cotées sur un marché réglementé et leurs filiales détenues à 100 %, sous certaines conditions.
2. L'exonération conditionnée au lieu d'établissement
Réservée aux entités ayant leur siège en France, dans l'UE, ou dans un État lié à la France par une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales ou dans un Etat ayant conclu avec la France un traité intégrant une clause d'égalité de traitement:
- quote-part de l'immeuble inférieure à 100 000 € ou à 5 % de sa valeur vénale ;
- organismes de retraite, entités d'utilité publique ou à gestion désintéressée ;
- SPPICAV, FPI (hors véhicules « professionnels ») et équivalents étrangers.
3. L'exonération par déclaration annuelle (déclaration n° 2746)
Toute entité qui ne relève d'aucun des cas précédents peut s'exonérer en déposant, chaque année au plus tard le 15 mai, la déclaration n° 2746 : situation, consistance et valeur des immeubles au 1er janvier, identité et adresse des associés détenant plus de 1 % des droits, nombre de droits détenus par chacun. Cette déclaration doit obligatoirement être télédéclarée.
C'est sur cette troisième voie qu'un changement majeur est intervenu en juin 2026.
2026 : la fin de l'engagement de communication sur demande
Ce que prévoyait l'ancien régime
Jusqu'en 2026, une entité pouvait choisir, pour la troisième voie d'exonération, entre deux modalités :
- déposer chaque année la déclaration n° 2746 ; ou
- prendre et respecter un engagement de communiquer ces informations à l'administration fiscale, sur sa demande, sans déclaration annuelle systématique.
Ce que change la loi du 25 juin 2026
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales (JORF du 26 juin 2026, après décision de conformité partielle du Conseil constitutionnel du 18 juin 2026) a supprimé l'option de l'engagement. Son article 102 réécrit l'article 990 E, 3°, d) du CGI : seule subsiste désormais la déclaration annuelle n° 2746.
Entrée en vigueur immédiate : le point de vigilance
La réforme est entrée en vigueur dès le 27 juin 2026, sans disposition transitoire identifiée pour les entités ayant déjà souscrit un engagement. Les structures placées sous ce régime avant cette date — et qui n'avaient donc pas déposé de déclaration n° 2746 au 15 mai 2026 — vont donc devoir déposer une déclaration à compter de l'année 2027 et s'immatriculer.
Ce que confirme la Cour de cassation
Un arrêt de la chambre commerciale du 1er avril 2026 (n° 25-10.605, société Sweet Revenge Ltd) confirme, sous l'empire du texte antérieur à la réforme, que les deux anciennes modalités d'exonération étaient strictement exclusives l'une de l'autre : une entité ayant pris l'engagement de communiquer sur demande, mais ayant ensuite adressé spontanément des déclarations annuelles, ne pouvait plus se prévaloir du régime de l'engagement. Cette solution conserve un intérêt pour les contrôles portant sur des exercices antérieurs à 2026.
Quels sont les risques en cas de non-respect des obligations ?
La solidarité de paiement dans les chaînes de détention
Lorsque l'immeuble est détenu via une chaîne de participations, la taxe est due par l'entité la plus proche de l'immeuble non exonérée (article 990 F du CGI). Toute entité interposée entre le redevable défaillant et l'immeuble est solidairement responsable du paiement de la taxe — y compris les entités individuellement en règle.
La mise en demeure et le délai de 30 jours
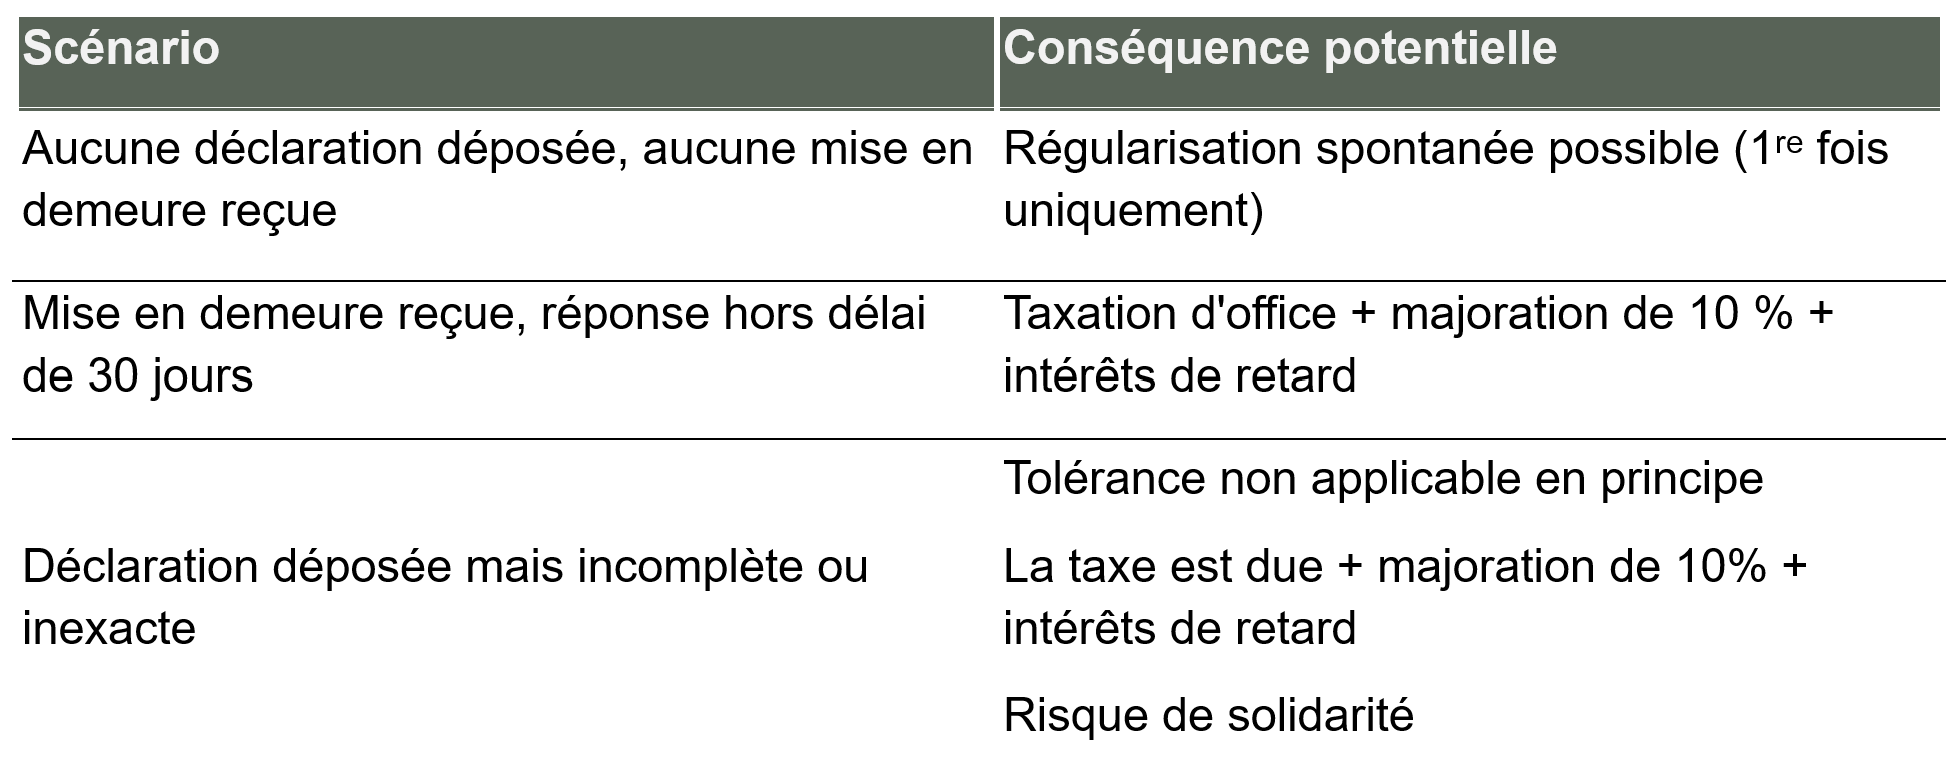
En cas de défaut de déclaration, l'administration peut mettre en demeure le contribuable de régulariser sa situation dans un délai de 30 jours. Passé ce délai, la taxation d'office s'applique avec une majoration de 10 % et des intérêts de retard (40% si manquement délibéré). La Cour de cassation (Cass. com., 27 janvier 2021, n° 18-21.315) a confirmé que ce mécanisme ne porte pas une atteinte disproportionnée au droit de propriété.
Une jurisprudence sévère sur les déclarations incomplètes
Une régularisation spontanée hors mise en demeure reste possible, mais uniquement pour la première régularisation. Une déclaration déposée mais incomplète ou inexacte est, en principe, non régularisable sur le fondement de la tolérance administrative.
Exemples de scenario de risque :
Zoom : la taxe de 3 % dans les opérations de share deal immobilier
Pour tout acquéreur de titres d'une société à prépondérance immobilière, la taxe de 3 % constitue un enjeu transactionnel à part entière : le mécanisme de solidarité fait peser sur l'acquéreur un risque né avant l'acquisition des titres.
Les étapes recommandées avant toute acquisition :
- Cartographier la chaîne de détention — identifier chaque entité, française ou étrangère, entre l'acquéreur cible et l'immeuble.
- Déterminer le cas d'exonération invoqué par chaque entité, pour chaque exercice non prescrit (délai de reprise de six ans plus l'année en cours).
- Réunir la documentation justificative — déclarations n° 2746 effectivement déposées, documentation sur l'identité des associés, valeur vénale de l'immeuble.
- Évaluer le risque résiduel et, le cas échéant, négocier une garantie adaptée :garantie de passif spécifique, assurance de transaction (dont le coût peut être significatif, l'assureur menant son propre audit).
Ce travail d'audit est réalisé par des professionnels soumis au secret professionnel compte tenu de la confidentialité attachée à la chaîne de détention.
Il est conseillé d'initier cet audit le plus tôt possible pour éviter de retarder la transaction lorsque la documentation fournie n'est pas satisfaisante et nécessite de longues investigations. Au lancement d'une opération, l'acquéreur a rarement une bonne visibilité de la chaîne de détention et de l'ampleur de l'audit qui doit être réalisé.
Selon l'ampleur des risques identifiés, une négociation de prix, voire une remise en cause du principe même de l'opération, peut surgir dans les cas les plus significatifs.
Zoom : structures étrangères et représentant fiscal obligatoire
La loi du 25 juin 2026 introduit un nouvel article 990 FA du CGI : toute entité soumise à l'obligation déclarative et dépourvue d'établissement stable en France doit désormais désigner, dans sa déclaration, une personne établie en France habilitée à recevoir les communications de l'administration relatives au contrôle de la taxe. À défaut de désignation, l'entité de la chaîne la plus proche de l'immeuble — exonérée ou non — est réputée investie de ce rôle.
FAQ sur la taxe de 3 %
Qui est concerné par la taxe de 3 % sur la valeur vénale des immeubles ?
Toute entité juridique — française ou étrangère — qui détient, directement ou via une chaîne de sociétés, un immeuble en France ou des droits réels sur ce bien, sauf exonération justifiée.
Qui est tenu de payer la taxe de 3 % ?
Dans une chaîne de détention, la taxe est due par la ou les entités les plus proches de l'immeuble qui ne bénéficient pas d'une exonération (article 990 F du CGI). Mais le paiement ne s'arrête pas là : toute entité interposée entre ce redevable et l'immeuble est solidairement responsable du paiement de la taxe. En pratique, un acquéreur de titres, ou toute entité amont d'une chaîne par ailleurs en règle, peut donc être appelé à payer la taxe due par une entité aval défaillante — d'où l'importance d'auditer chaque maillon avant toute acquisition.
Comment être exonéré de la taxe de 3 % ?
Trois voies : exonération de plein droit (structures non à prépondérance immobilière, sociétés cotées...), exonération conditionnée au lieu d'établissement, ou dépôt d'une déclaration annuelle n° 2746 avant le 15 mai.
Peut-on encore prendre un engagement de communiquer sur demande plutôt que déclarer chaque année ?
Non. Depuis la loi du 25 juin 2026, entrée en vigueur le 27 juin 2026, seule la déclaration annuelle n° 2746 permet l'exonération sous condition déclarative.
Que risque une société si une autre entité de sa chaîne de détention est défaillante ?
Elle peut être solidairement tenue au paiement de la taxe due par l'entité défaillante, même si elle-même respecte ses propres obligations.
Quel délai pour régulariser après une mise en demeure ?
30 jours à compter de la notification. Passé ce délai, la taxation d'office s'applique avec majoration de 10 % et intérêts de retard.
Une déclaration incomplète bénéficie-t-elle de la même tolérance qu'une absence de déclaration ?
Non. La jurisprudence est nettement plus sévère à l'égard des déclarations incomplètes ou inexactes que des omissions pures régularisées spontanément. Une analyse au cas par cas s'impose sur la stratégie à adopter.
Les sociétés étrangères doivent-elles désigner un représentant fiscal en France ?
Oui, depuis la loi du 25 juin 2026, si elles sont soumises à l'obligation déclarative et ne disposent pas d'établissement stable en France (article 990 FA du CGI).
Quel est le rôle du représentant fiscal désigné au titre de l'article 990 FA ?
Le rôle du représentant fiscal, tel que défini par le texte, est strictement procédural : il est autorisé à recevoir, pour le compte de l'entité qui l'a désigné, l'ensemble des communications, des pièces de procédure et des notifications de l'administration relatives au contrôle de la taxe de 3 % ou en découlant. La désignation se fait directement dans la déclaration prévue aux articles 990 E et 990 F. À défaut de désignation, ce rôle échoit automatiquement à l'entité de la chaîne de participations la plus proche de l'immeuble et connue de l'administration — qu'elle soit elle-même exonérée ou non. Le texte ne confère pas au représentant fiscal la qualité de codébiteur ni ne le rend responsable du paiement de la taxe. Ce rôle de représentation (art. 990 FA) est distinct du mécanisme de solidarité de paiement (art. 990 F) applicable aux entités de la chaîne de détention. Une entité désignée « par défaut » comme représentant, notamment une structure française par ailleurs exonérée, se retrouve donc destinataire de notifications concernant une entité tierce, sans que cela ne l'expose nécessairement, de ce seul fait, à devoir payer la taxe. Mais une défaillance du représentant dans la transmission des informations pourrait mettre en jeu sa responsabilité.
Quelles sont les nouvelles contraintes déclaratives depuis la réforme de juin 2026 ?
Trois changements principaux. D'abord, l'option consistant à prendre un simple engagement de communiquer les informations sur demande a disparu : seule la déclaration annuelle n° 2746, déposée au plus tard le 15 mai, permet désormais l'exonération sous condition déclarative. Ensuite, cette suppression est entrée en vigueur immédiatement, dès le 27 juin 2026, sans mesure transitoire identifiée pour les entités ayant déjà souscrit un engagement. Celles-ci doivent donc régulariser leur situation sans attendre. Enfin, toute entité soumise à cette obligation déclarative et dépourvue d'établissement stable en France doit désormais désigner, dans sa déclaration, un représentant fiscal établi en France (article 990 FA du CGI).
La taxe de 3 % peut-elle bloquer une cession de titres immobiliers ?
Dans les cas où le risque identifié est élevé et ne peut être purgé ni garanti de manière satisfaisante, il peut conduire à une renégociation du prix, voire remettre en cause l'opération.
Article rédigé par Pascale Prince - Avocate fiscaliste, PH Prince Avocat, 222 boulevard Saint Germain, 75007 Paris
Pour aller plus loin, voir notre article :
Télédéclaration taxe de 3 % : immatriculation des sociétés étrangères. Guide pratique