

Fiscalité des SCPI paneuropéennes : comment s'élimine la double imposition ?
La translucidité fiscale de la SCPI : le point de départ de l'analyse
Une société civile de placement immobilier relève sur le plan fiscal du régime dit de translucidité fiscale (article 239 septies du Code général des impôts). Comme une SCI, la SCPI n'est donc pas soumise à l'impôt sur les bénéfices mais chaque associé est imposé directement, à hauteur de sa quote-part, comme s'il détenait en direct une fraction des immeubles et percevait lui-même les loyers correspondants. Pour autant, il n'est pas imposé sur le revenu locatif qu'il encaisse, mais sur le résultat fiscal déterminé au niveau de la SCPI. Il peut donc y avoir des écarts entre ces deux montants en raison des ajustements fiscaux.
Lorsque la SCPI détient des immeubles dans plusieurs pays, la convention fiscale bilatérale qui s'applique est celle conclue entre le pays de résidence fiscale des associés et l'État de situation de chaque immeuble. Il faut donc, à l'échelle de l'associé et de sa déclaration de revenus, combiner des situations conventionnelles distinctes, une par pays de détention. Si l'associé détient des parts de plusieurs SCPI paneuropéennes, il doit donc établir sa déclaration à la lumière des informations communiquées par chacune des sociétés de gestion. À ce jour, il n'existe aucune notice uniformisée sur la méthode déclarative. À cela s'ajoutent les modifications régulières des états fiscaux disponibles sur impots.gouv.fr, sans concertation avec les professionnels du secteur.
Ce principe ne fonctionne correctement que si, à l'étranger, la SCPI est considérée comme opaque, c'est-à-dire elle-même soumise à l'impôt sur les bénéfices réalisés localement. Si la SCPI est traitée comme translucide à l'étranger, cela signifie que chaque associé doit déclarer localement son revenu imposable : une situation en pratique intenable en présence de plusieurs milliers d'associés dans une SCPI. En cas d'incertitude selon le pays d'implantation, un rescrit local confirmant que la SCPI sera traitée comme une entité opaque est très fortement recommandé.
Les deux méthodes conventionnelles d'élimination de la double imposition
La méthode de l'imputation (crédit d'impôt)
Dans cette méthode, le revenu de source étrangère est d'abord intégré dans la base imposable française, selon les règles de droit français. L'impôt sur le revenu français est calculé sur l'ensemble des revenus, y compris le revenu étranger. Un crédit d'impôt est ensuite imputé sur cet impôt français, afin de neutraliser la double imposition.
La doctrine administrative (BOI-INT-DG-20-20-100) distingue deux variantes usuelles de ce crédit d'impôt conventionnel : un crédit égal au montant de l'impôt étranger effectivement acquitté, plafonné à l'impôt français correspondant au même revenu ; ou un crédit égal à l'impôt français correspondant au revenu étranger. Cette seconde variante est celle retenue pour les revenus immobiliers dans les conventions examinées ci-après. Concrètement, le crédit d'impôt se calcule comme suit (BOI-INT-DG-20-20-100, § 45) :
Crédit d'impôt = impôt sur les revenus mondiaux × (revenu net catégoriel de source étrangère ouvrant droit à crédit d'impôt / revenu net imposable).
L'octroi du crédit suppose que le revenu ait effectivement supporté une imposition dans l'État de la source.
Dans la méthode du crédit d'impôt, l'impôt étranger n'est pas déductible pour le calcul du revenu imposable en France sur les revenus mondiaux. Il sert uniquement à vérifier qu'une imposition effective a eu lieu à l'étranger (condition d'octroi du crédit) mais sans jamais venir en déduction de l'assiette. Ce point est généralement expressément mentionné dans les conventions.
La méthode de l'exemption avec progressivité (taux effectif)
Dans cette seconde méthode, le revenu de source étrangère est purement et simplement exclu de la base imposable française. Il n'est donc pas taxé en France. Il est en revanche pris en compte pour déterminer le taux moyen d'imposition applicable aux seuls revenus de source française, afin de préserver la progressivité du barème de l'impôt sur le revenu — d'où l'appellation usuelle de « taux effectif ».
Le calcul, décrit par la doctrine administrative (BOI-IR-LIQ-20-30-30), s'opère en plusieurs temps : une cotisation théorique d'impôt est d'abord établie sur l'ensemble des revenus français et étrangers. Le taux moyen d'imposition qui en résulte est ensuite appliqué aux seuls revenus imposables en France, avant application, le cas échéant, de la décote, des réductions et crédits d'impôt de droit commun.
L'impôt acquitté à l'étranger à raison d'un revenu de source étrangère peut venir en déduction du revenu retenu pour l'application de la règle du taux effectif. Cette déduction est opérée sur le revenu brut (BOI-IR-LIQ-20-30-30, § 580).
Panorama des pays européens concernés : quelle méthode pour les revenus immobiliers ?
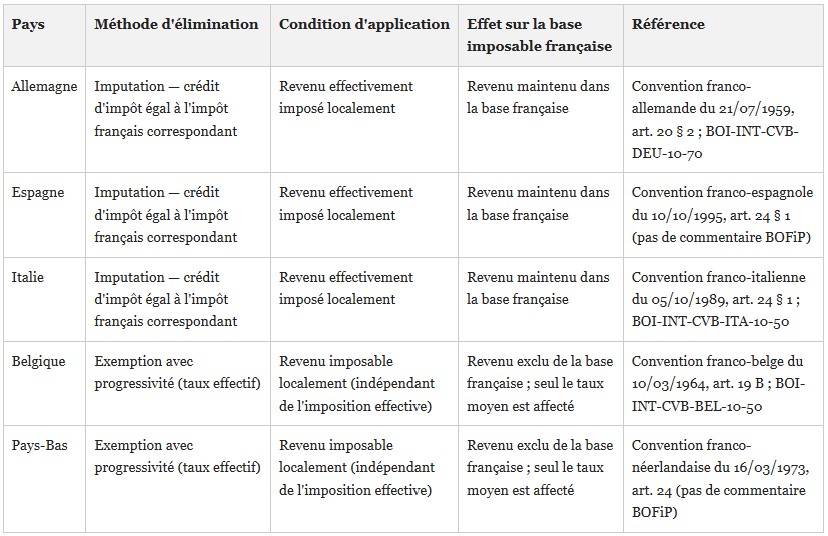
La méthode applicable dépend exclusivement des stipulations de la convention fiscale bilatérale conclue entre la France et l'État de situation de l'immeuble. L'analyse qui suit illustre la position pour l'Allemagne, l'Espagne, l'Italie, la Belgique et les Pays-Bas.
Allemagne, Espagne, Italie : crédit d'impôt conditionné à une imposition effective
Pour les revenus immobiliers de source allemande, la convention franco-allemande du 21 juillet 1959, à jour de l'avenant du 31 mars 2015 (article 20 § 2), prévoit l'octroi d'un crédit d'impôt égal à « l'impôt français correspondant à ces revenus », quel que soit par ailleurs le montant de l'impôt effectivement perçu en Allemagne. L'impôt allemand n'est pas déductible pour le calcul des revenus imposables en France (BOI-INT-CVB-DEU-10-70).
La convention franco-italienne du 5 octobre 1989 (article 24 § 1 ; BOI-INT-CVB-ITA-10-50) retient un mécanisme identique. La doctrine administrative précise explicitement que ce mécanisme d'élimination ne trouve à s'appliquer qu'en cas de double imposition avérée : en l'absence d'imposition effective en Italie, il n'y a pas lieu de faire application de l'article d'élimination de la double imposition.
La convention franco-espagnole du 10 octobre 1995 (article 24 § 1) retient également, pour les revenus immobiliers relevant de l'article 6 de la convention, ce mécanisme de crédit d'impôt égal à l'impôt français correspondant.
Belgique et Pays-Bas : exemption avec taux effectif, sans condition d'imposition effective
La convention franco-belge du 10 mars 1964, à jour de l'avenant du 7 juillet 2009 (article 19 B-2), prévoit une exonération avec prise en compte pour la détermination du taux applicable aux autres revenus (article 19 B-3), conformément à la doctrine administrative (BOI-INT-CVB-BEL-10-50). Cette dernière complète ce principe en citant la réponse ministérielle Flandre, selon laquelle, pour l'application de cette disposition, le montant des revenus qui ne sont imposables qu'en Belgique doit être déterminé suivant les règles prévues par la législation française (RM Flandre n° 11490, JO Sénat du 25 février 1999, p. 608).
La convention franco-néerlandaise du 16 mars 1973, à jour de l'avenant du 7 avril 2004, retient une architecture comparable à son article 24 : le b) prévoit l'exonération et le c) organise ensuite le calcul du taux effectif sur les revenus de source française restants.
Comment ces méthodes se combinent-elles entre elles ?
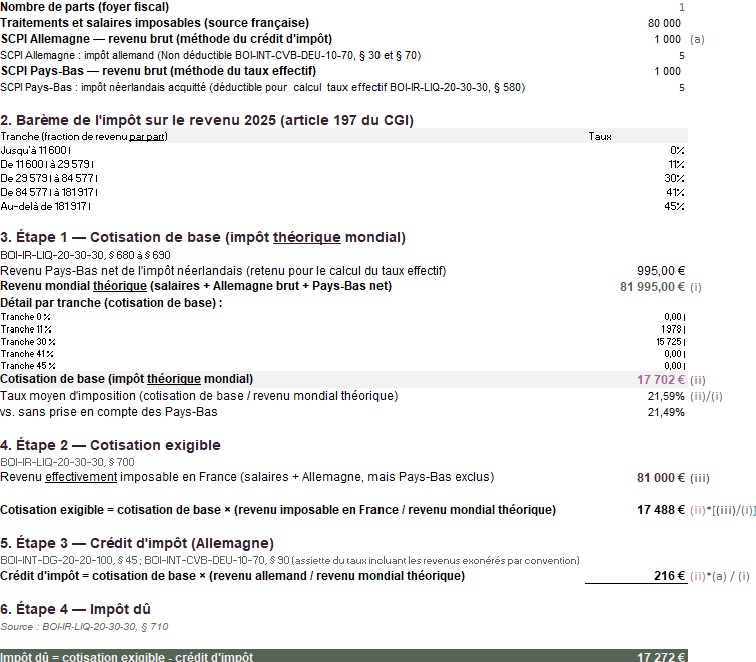
La méthode du taux effectif s'applique en premier lieu, c'est-à-dire en calculant d'abord l'impôt sur le revenu sur les revenus mondiaux, lesquels ne sont retenus qu'au prorata des revenus français sur les revenus mondiaux (y compris ceux provenant de pays ouvrant droit à crédit d'impôt, qui restent dans la base française). Le crédit d'impôt pour les pays bénéficiant de ce dispositif est appliqué dans un deuxième temps, en déduction de l'impôt ainsi obtenu.
La traduction pratique dans la déclaration de revenus
Le formulaire n° 2047 et son articulation avec les déclarations 2044, 2042 et 2042-C
Les revenus relevant du régime du crédit d'impôt et ceux relevant du régime de l'exemption avec taux effectif ne sont pas reportés dans les mêmes rubriques, ce qui impose d'identifier, pour chaque pays de détention, la méthode conventionnelle applicable avant de remplir sa déclaration en ligne.
Au titre de 2025, les formulaires disponibles sur impot.gouv conduisaient aux modalités déclaratives suivantes :
Les revenus de source étrangère, mais uniquement ceux ouvrant droit à crédit d'impôt, doivent être indiqués sur la déclaration n° 2047 (« déclaration des revenus encaissés ou réalisés à l'étranger »), pays par pays.
La déclaration n° 2044 (hors cas du micro-foncier) doit ensuite être remplie pour déterminer le revenu foncier imposable (loyers minoré des charges déductibles) en intégrant les revenus de source française et étrangère qui ouvrent doit à crédit d'impôt (ceux déclarés sur la 2047).
La déclaration d'ensemble n° 2042 reprend les montants issus de la déclaration n°2044 (revenus fonciers français et étrangers ouvrant droit à crédit d'impôt) pour qu'ils soient intégrés dans le revenu imposable. Une case spécifique est prévue pour indiquer les revenus de source étrangère qui donneront lieu à un crédit d’impôt égal au montant de l’impôt français.
Les revenus fonciers exonérés à soumettre au taux effectif ne sont reportés que sur la déclaration n° 2042-C qui reporte les revenus complémentaires à prendre en compte pour le calcul de l'impôt sur le revenu (ici pour calculer le taux effectif). Ces revenus ne sont pas en tant que tels intégrés dans la base imposable.
Le rôle des notices et bordereaux transmis annuellement par la société de gestion
La société de gestion de la SCPI transmet chaque année à ses associés une notice d'information et/ou un bordereau récapitulant les revenus distribués, en principe ventilés par pays de source. Cet exercice s'avère chaque année assez fastidieux en raison des changements qui peuvent intervenir à la dernière minute dans la présentation des formulaires. Par ailleurs, le format et le degré de détail n'étant pas uniformes d'une société de gestion à l'autre, les porteurs de parts détenant plusieurs SCPI se trouvent contraints de manipuler plusieurs notices, avec parfois des instructions variables dans le degré de précision.
Exemple pratique
Foire aux questions
Un associé de SCPI paneuropéenne doit-il déclarer deux fois le même revenu ?
Non. Le revenu foncier de source étrangère doit être déclaré uniquement en France (formulaire n° 2047 si crédit d'impôt, puis n° 2044 hors micro-foncier, avant report sur la 2042, et 2042-C pour le taux effectif). Le revenu étranger étant déjà imposé localement, les conventions fiscales bilatérales organisent l'élimination de la double imposition, soit par un crédit d'impôt, soit par une exemption avec prise en compte du revenu pour le calcul du taux effectif.
Comment se combinent les deux méthodes lorsqu'une SCPI détient des immeubles dans plusieurs pays relevant de régimes différents ?
En pratique, la méthode du taux effectif s'applique en premier : l'impôt est calculé sur l'ensemble des revenus mondiaux, puis proportionné aux seuls revenus effectivement imposables en France (lesquels comprennent les revenus relevant du crédit d'impôt). Le crédit d'impôt correspondant aux pays concernés est ensuite imputé, dans un second temps, sur l'impôt ainsi obtenu.
Une SCPI paneuropéenne conserve-t-elle sa translucidité fiscale à l'étranger ?
Cela dépend du droit local de chaque Etat de situation des immeubles. Le mécanisme décrit dans cet article suppose que la SCPI est traitée comme une entité opaque à l'étranger (soumise elle-même à l'impôt local). Si tel n'est pas le cas, chaque associé devrait en principe déclarer localement son revenu imposable, ce qui est en pratique inapplicable pour une SCPI comptant plusieurs milliers d'associés. Un rescrit local confirmant l'opacité de la SCPI est donc vivement recommandé en cas d'incertitude.
Le crédit d'impôt non utilisé peut-il être reporté ou remboursé ?
Non. Le crédit d'impôt conventionnel est en principe limité à l'impôt français afférent au revenu concerné et n'est ni restituable ni reportable sur les années suivantes lorsqu'il excède l'impôt dû.
Que se passe-t-il si l'immeuble situé en Allemagne, en Espagne ou en Italie ne génère pas d'impôt local (vacance, exonération locale, absence de bénéfice imposable) ?
Le mécanisme d'élimination de la double imposition ne s'applique alors pas, faute d'imposition effective à l'étranger : le revenu demeure intégralement compris dans la base imposable française, au barème progressif, sans crédit d'impôt en contrepartie.
Les documents transmis par la société de gestion suffisent-ils pour remplir la déclaration ?
Ces notices ou bordereaux récapitulent les revenus distribués et, en principe, leur ventilation par pays de source, mais leur format n'est pas harmonisé d'une société de gestion à l'autre. Il appartient à l'associé — ou à son conseil — de vérifier la qualification retenue pour chaque pays et de reporter les montants sur les bons cadres des formulaires 2047, 2044 et 2042 / 2042-C, en cumulant par pays les revenus des différents pays.
Le régime décrit s'applique-t-il de la même façon aux associés soumis à l'impôt sur les sociétés ?
Non : pour une société soumise à l'impôt sur les sociétés, le revenu de source étrangère n'est en principe pas imposable en France. En l'absence de progressivité de l'impôt, les deux méthodes aboutissent à un exonération.
Comment déclarer en cas d'application du micro-foncier ?
La déclaration n° 2047 doit être remplie pour les revenus étrangers ouvrant droit à crédit d'impôt. La déclaration n° 2044 n'est pas souscrite. Le revenu brut étranger est reporté que sur la déclaration n° 2042, en spécifiant les revenus étrangers qui ouvrent droit à crédit d'impôt. La déclaration n° 2042-C reporte ceux (en brut) exonérés avec taux effectif.
Conclusion
La fiscalité des SCPI paneuropéennes ne peut s'analyser globalement : elle se décompose, pour chaque associé, en autant de situations conventionnelles distinctes qu'il existe de pays de détention dans le portefeuille. Les modalités déclaratives sont à mettre à jour chaque année au gré de l'évolution des formulaires et de la situation spécifique de chaque SCPI. Les revenus exceptionnels comme les plus-values ou financiers font l'objet de traitements fiscaux spécifiques.
Il faut aussi intégrer que d'un pays à l'autre, et selon la typologie des actifs, leur performance peut varier sensiblement, au-delà des purs enjeux de fiscalité.