

Levée d'option en crédit-bail immobilier : quels enjeux fiscaux pour le preneur ?
Cet article présente les trois volets fiscaux de la levée d'option en cas de crédit-bail immobilier : l'impôt sur les sociétés (réintégration liée à la levée d’option avec un exemple chiffré), la TVA et les droits d'enregistrement.

- Thème
- Fiscalité immobilière
- Auteur
- Pascale Prince
- Lecture
- 5 min
Comprendre le mécanisme de la levée d'option et ses enjeux fiscaux
Le crédit-bail immobilier est un outil de financement pour l'acquisition de locaux professionnels qui permet d'étaler l'effort financier sur la durée du contrat, tout en réservant au preneur la faculté d'acquérir l'immeuble à l'échéance ou de manière anticipée. La levée d'option est un événement taxable à plus d'un titre, tant en matière d'impôt sur les sociétés, que de TVA et droits d'enregistrement, avec des règles de calcul souvent complexes et un contentieux régulier.
Cet article présente les trois volets fiscaux de la levée d'option : impôt sur les bénéfices (réintégration liée à la levée d'option) selon les règles applicables en impôt sur les sociétés, la TVA et les droits d'enregistrement.
Cet article a une vocation pédagogique. Il ne se substitue pas à une analyse individualisée de la situation. Il ne couvre pas la situation des personnes physiques associées d'une SCI crédit-preneuse.
Cadre juridique, comptable et fiscal pendant la durée du contrat
Le crédit-bail immobilier, régi par les articles L. 313-7 et suivants du code monétaire et financier, est un contrat de location assorti, au profit du preneur, d'une faculté d'acquérir l'immeuble à un prix convenu à l'avance, qui tient compte, au moins partiellement, des loyers déjà versés. Tant que l'option n'est pas levée, l'immeuble demeure la propriété du crédit-bailleur et le preneur n'a la qualité que de locataire. La levée d'option est exercée à l'échéance du contrat, ou de manière anticipée, selon les stipulations du contrat.
Comptablement, l'immeuble n'apparaît donc pas au bilan du crédit-preneur, sauf s'il a fait l'acquisition du contrat auprès d'un précédent crédit-preneur. L'engagement hors bilan qui en résulte doit toutefois, jusqu'à la levée d'option, être mentionné en annexe (art. 832-8 du PCG). Pendant la période de location, le preneur comptabilise en charges les redevances de crédit-bail (art. 212-5 du PCG). Ce n'est que lors de la levée de l'option d'achat, que le preneur inscrit l'immobilisation à l'actif de son bilan pour un montant établi conformément aux règles de détermination de la valeur d'entrée (i.e. le prix de levée d'option : art. 212-5 et 213-1 du PCG).
La levée d'option, un évènement taxable
La levée d'option emportetransfert de propriété de l'immeuble au profit du preneur. Ce transfertdéclenche :
- un fait générateur en matière de TVA liée à la livraisonde bien ;
- une obligation de réintégration d'une fraction des loyers en impôt sur les bénéfices, destinée à replacer le preneur dans unesituation comparable à celle qui aurait la sienne s’il avait été propriétaire depuis l'origine ;
- l'exigibilité de droits d'enregistrement sur lamutation.
Le traitement TVA de la levée d'option
Une livraison de bien distincte de la location
Au regard de la TVA, et malgré les doutes qu’avait soulevée l’ordonnance n° 2025-1247 du 17 décembre 2025 (voir notre précédent article) sur la recodification de la TVA dans le CIBS, le crédit-bail s’analyse comme une une location suivie, le cas échéant, d’une livraison de bien au moment de la levée d’option. L’administration fiscale l’a confirmé dans sa mise à jour du BOFIP au BOI-TVA-CHAMP-10-10-40-10 § 100 le 8 juillet 2026.
Exonération de plein droit ou taxationsur option
Dans ce même BOFIP, et suivant la logique de la location suivie d’une vente, l’administration indique que lors de la levée d’option, « cette vente est soumise à la TVA de plein droit sauf si elle porte sur un immeuble achevé depuis plus de cinq ans ou sur un terrain autre qu’un terrain à bâtir, auquel cas elle bénéficie de l’exonération prévue au 5 de l’article 261 du CGI, mais est susceptible de faire l’objet de l’option pour la taxation prévue au 5° bis de l’article 260 du CGI dans les conditions exposées au BOI-TVA-IMM-10-10-10-30 ». Ce sont donc les principes de droit commun des ventes d’immeubles qui trouvent à s’appliquer.
Lors de la levée d’option, le crédit-preneur peut soit conserver le bien en tant qu’utilisateur, soit le revendre immédiatement à un investisseur. Dans ces deux hypothèses, lorsque l’immeuble est achevé depuis plus de cinq ans la question des régularisations de TVA et du bénéfice ou non de la dispense de l’article 257 bis doit être traitée pour anticiper les frottements fiscaux liés au fait que la vente est exonérée/dispensée de TVA.
Le mécanisme de dispense de l’article 257 bis en cas de revente immédiate après levée d’option
La doctrine administrative admet, depuis la réponse ministérielle Grau (JOAN, 10 juillet 2018, n° 7359) que « la dispense de TVA de l'article 257 bis s'applique lorsqu'un immeuble donné en location dans le cadre d'un contrat de crédit-bail immobilier soumis à la TVA est cédé par le crédit-bailleur au crédit-preneur à l'occasion de la levée d'option d'achat et que celui-ci, qui affectait lui-même l'immeuble à une activité de sous-location également soumise à la TVA, entend revendre l'immeuble le jour même de la levée d'option à un nouvel acquéreur qui entend inscrire l'immeuble à son actif immobilisé et l'affecter à une activité de location soumise à la taxe. Dans cette situation, les deux ventes successives de l'immeuble bénéficient de la dispense ». La TVA est donc neutralisée sur l'ensemble de la chaîne, pour autant que l’ensemble des conditions soient réunies. A défaut, des incertitudes demeurent sur les options ouvertes au crédit-bailleur pour limiter l’impact de la TVA pour le sous-acquéreur (levée d’option soumise à TVA ou exonérée avec régularisation et remise d’une attestation de transfert de TVA au sous-acquéreur). Une question parlementaire est à date toujours en instance de réponse (question Liger n° 16090, JOAN du 16 juin 2026).
Le traitement en l'impôt sur les sociétés : réintégration fiscale en cours et fin de contrat
Les règles ci-dessous s’appliquent aux sociétés soumises à l’IS (hors SIIC) ou aux SCI relevant de l’article 8 du CGI, n’ayant pas opté pour l’IS, pour la part de leur résultat revenant à des associés soumis à l’IS.
Déductibilité des loyers : article 39.10 du CGI
Les redevances de crédit-bail immobilier sont des charges déductibles du résultat imposable, à l’exception de la fraction correspondant à l'amortissement financier du coût du terrain (article39, 10 du CGI). En d’autres termes, le crédit-preneur ne peut pas déduire la fraction des loyers représentative du coût d'acquisition du terrain. Comme cette fraction n’est incluse dans les redevances de crédit-bail qu’en toute fin de contrat, les redevances sont généralement déductibles sur toute la durée du contrat (à l’exception de la ou des dernières échéances) - (BOI-BIC-BOI-BIC-PVMV-60-30-10 n° 60, 16-12-2013). Ce point est à vérifier sur la base de l’échéancier remis par le crédit-bailleur.
Pour les contrats afférents à des immeubles de bureaux situés en Ile-de-France (à l’exception de certaines zones définies par la loi) achevés depuis le 1er janvier 1995 et entrant dans le champ d'application de la taxe annuelle sur les surfaces des bureaux en Ile-de-France prévue à l'article 231 ter du CGI, les loyers ne sont en revanche déductibles qu'à concurrence des déductions que le preneur aurait pu pratiquer s'il avait été propriétaire de l'ensemble immobilier dès l'origine. En pratique, seule la fraction correspondant aux frais financiers, aux frais d'acquisition de l'immeuble et à l'amortissement théorique technique des constructions est déductible. Un calcul extra-comptable doit donc être réalisé pour le calcul de la réintégration.
Point d’attention particulier : la composante financière des redevances de crédit-bail doit être prise en considération pour le plafonnement des charges financières nettes prévu à l’article 212 bis du CGI, déterminée soit à partir des informations communiquées par le crédit-bailleur, soit à partir du tableau d’amortissement (BOI-IS-BASE-35-40-10-10, à jour au 15/12/2021, § 200 et s.).
Réintégration au moment de la levéed’option - article 239 sexies B du CGI
Lors de la levée d’option, le crédit-preneur est tenu de réintégrer au résultat fiscal de cet exercice l'excédent des déductions qu’il a pratiquées au titre des redevances, correspondant à l'amortissement financier des constructions sur le montant des amortissements qu'il aurait déduits s'il avait été propriétaire de l'immeuble depuis l'origine. En d’autres termes, l'avantage retiré de l'opération de crédit-bail par rapport à une acquisition directe, du fait d’une déduction des loyers sur une durée plus rapide que l’amortissement du bien, se trouve compensé intégralement à l'échéance. À cette date, le preneur est ainsi placé dans une situation fiscale identique à celle dans laquelle il se serait trouvé s'il avait acquis directement l'immeuble.
Dans la mesure où l'amortissement financier du terrain compris dans les loyers n'a donné lieu à aucune déduction au cours du contrat, son montant ne fait l'objet d'aucune réintégration à l'échéance.
Méthode de calcul dela réintégration
Sous réserve du cas particulier des contrats de moins de 15 ans contractés par des PME dans certaines zones (visées à l’article 39, 10 du CGI), le montant de la réintégration correspond à la différence entre :
- la valeur de l'immeuble à la signature du contrat,diminuée du prix de levée d'option ; et
- le montant des amortissements que le preneuraurait pu pratiquer s'il avait été propriétaire depuis cette date,
le tout éventuellement diminué des quotes-parts de loyers déjà non déduites en application du 10 de l'article 39 du CGI (cas rare en pratique).
Lorsqu'un contrat de crédit-bail prévoit l'amortissement financier de l'intégralité du coût de l'investissement par le biais des loyers versés par le preneur, le prix de levée d'option à l'échéance est symbolique, souvent de 1€.
Comprendre la réintégration fiscale à la levée d'option : un exemple chiffré
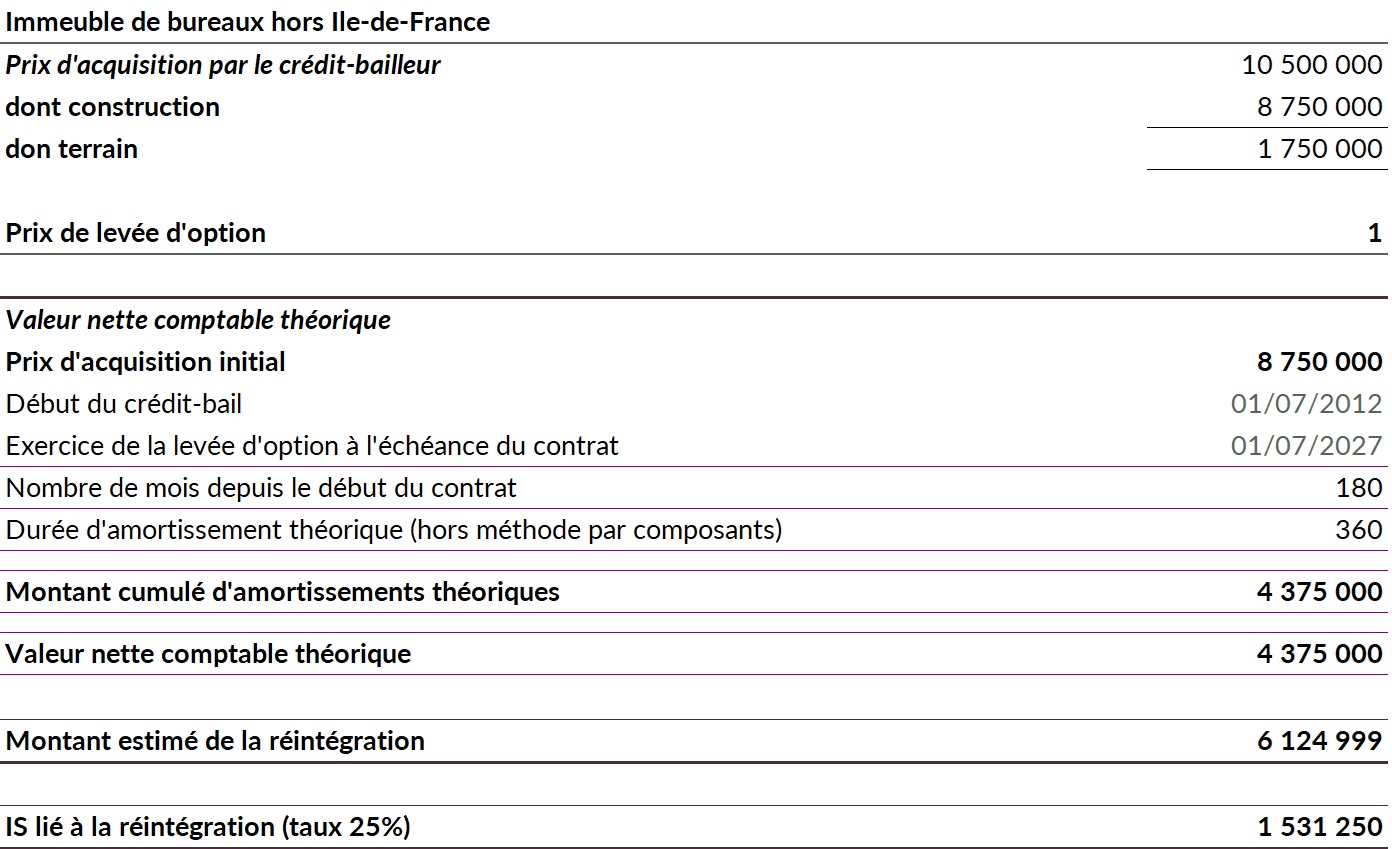
Le montant de la réintégration reflète la déduction fiscale dont a bénéficié le crédit-preneur par anticipation pendant la durée du contrat, c’est-à-dire, d’une part, correspondant au prix de revient des constructions sur une durée plus courte que l’amortissement théorique, et d’autre part, selon le prix de levée d’option qui est fixé, pour la part correspondant au terrain.
Prix de revient comptable et fiscal après la levée d’option, et amortissement – article 239 sexies C du CGI
Le prix de revient comptable de l'immeuble acquis correspond au prix de levée de l'option, soit 1€ dans l’exemple ci-dessus.
Au plan fiscal, le prix de revient doit tenir compte du montant de la réintégration pratiquée en fin de contrat (et de la quote-part de loyers éventuellement non admise en déduction). La réintégration fiscale n’engendre donc pas un coût définitif puisqu’elle a seulement vocation à remettre le crédit-preneur dans une situation comparable à celle s’il avait directement acquis le bien.
La fraction du prix de revient fiscal qui excède, le cas échéant, le prix d'achat du terrain par le bailleur, est regardée comme le prix de revient des constructions, et est amortie dans les conditions de droit commun sur la durée normale d'utilisation des constructions appréciée à la date de la levée de l'option (sauf cas particulier des immeubles affectés à usage de bureaux et situé en Île-de-France). Lorsque l’annuité d’amortissement fiscalement déductible excède l’annuité d’amortissement technique comptabilisée, l’excédent est enregistré en dotation aux amortissements dérogatoires, avec pour contrepartie une provision réglementée inscrite au passif du bilan.
Dans l’exemple précédent, le prix de revient fiscal est de 6,125 m€, i.e. prix de levée d’option de 1€ + réintégration fiscale de 6,125m€. Cette dernière fera l’objet d’un amortissement dérogatoire.
Les droits d'enregistrement dus lors de la levée d'option
La levée d'option d'achat emporte mutation de la propriété de l'immeuble au profit du crédit-preneur et constitue, à ce titre, un fait générateur de droits d'enregistrement (ou de taxe de publicité foncière).
L'administration fiscale admet que pour les contrats de crédit-bail immobilier, les droits dus en application des 683 du CGI, 1594 F quinquies du CGI (taux de droit commun) ou 1115 du CGI (en cas d’engagement de revendre) à raison de la levée d'option soient liquidés sur le prix de cession convenu au contrat, sans tenir compte de la valeur vénale réelle de l'immeuble à la date de la levée d'option, alors même que cette valeur vénale est supérieure au prix de levée d’option.
Cette tolérance est toutefois conditionnée à une obligation de publication du contrat de crédit-bail lorsque celui-ci est d'une durée supérieure à douze ans (art. L. 313-10 du code monétaire et financier) :
- pour les contrats d'une durée supérieure à douze ans, l'assiette réduite (prix de levée d’option) n'est admise qu'à la condition que le contrat ait été publié au service de la publicité foncière dans le délai de trois mois suivant sa signature, avec paiement corrélatif de la taxe de publicité foncière due au titre de cette publication ; la taxe est due au taux prévu par l'article 742 du CGI, assise sur le montant cumulé des loyers à courir, sous déduction de la quote-part correspondant aux frais financiers (art. 743 bis du CGI), soit un taux global de 0,71498% après relèvement du droit départemental : BOI-ENR-DMTOI-10-60 §70, 8/04/2013
- pour les contrats d'une durée inférieure ou égale à douze ans, aucune publication n'étant exigée, l'assiette réduite (prix de cession) s'applique de plein droit, sans condition de publication : BOI-ENR-DMTOI-10-60 §75, 8/04/2013
- en cas d'absence de publication ou de publication tardive d'un contrat pourtant soumis à cette obligation, l'assiette des droits de mutation est reconstituée sur la valeur vénale du bien au jour de la levée d'option, si elle est supérieure au prix de cession (BOI-ENR-DMTOI-10-60, §80).
FAQ
Comment est calculée la réintégration des loyers à l'IS ?
Elle correspond, en principe, à la différence entre la valeur de l'immeuble à la signature du contrat (diminuée du prix de levée d'option) et les amortissements théoriques que le preneur aurait pu pratiquer s'il avait été propriétaire depuis l'origine, sous déduction des quotes-parts de loyers déjà non déduites.
Pour le calcul de la valeur nette comptable théorique, faut-il appliquer la méthode par composants ?
L'article 239 sexies B du CGI renvoie, pour le calcul de la réintégration, aux « amortissements que le locataire aurait pu pratiquer s'il avait été propriétaire du bien depuis la date de conclusion du contrat ». Il n'impose pas de méthode pour calculer ces amortissements théoriques. En théorie, le crédit-preneur devrait donc se comporter comme s'il avait lui-même, dès l'origine, décomposé l'immeuble (structure et éléments ayant une durée d'utilisation propre, chacun amorti séparément). La réintégration théorique serait toutefois probablement plus faible que celle résultat d’un calcul global sur la seule durée d'usage de l'immeuble pris dans son ensemble. Lorsque tous les composants identifiés ont une durée d'utilisation inférieure ou égale à la durée du contrat, seule la structure serait in fine concernée par la réintégration.
Mettre en œuvre ce raisonnement supposerait, pour le crédit-preneur, de reconstituer un plan d'amortissement théorique cohérent avec ce qu’il a pu pratiquer pour d’autres immeubles comparables (cas peu fréquent pour des sociétés mono-actifs ou disposant d’actifs dans des villes/adresses ou régions différentes).
Peut-on revendre l'immeuble immédiatement après la levée d'option en franchise de TVA ?
Oui si les conditions de la dispense de TVA sont remplies pour le bénéfice du « double 257 bis », qui permet de neutraliser la TVA sur la levée d'option puis sur la revente lorsque les deux opérations sont liées entre assujettis. Ce schéma n'est pas systématique et doit être vérifié au cas par cas.
Quelle attestation le crédit-preneur doit-ilconserver ?
L'attestation délivrée par l'organisme bailleur en application de l'article 49 octies E de l'annexe III au CGI, permettant d'établir les éléments de calcul de la réintégration. Il est admis qu'elle soit conservée à disposition de l'administration plutôt que jointe systématiquement à la déclaration de résultats. Cette attestation doit indiquer l’identification de l'entreprise de crédit-bail, l’identité et adresse du locataire, la date et durée du contrat, le prix de revient de l'immeuble en distinguant les éléments amortissables des éléments non amortissables, la date d'acquisition de l'immeuble par le locataire, le tableau d'amortissement de l'immeuble.
Conclusion
La levée d'option en crédit-bail immobilier appelle une analyse coordonnée des impacts en impôt sur les sociétés, TVA et droits d'enregistrement, avec des enjeux pouvant varier sensiblement selon l'ancienneté du contrat, avec projet ou non de revente immédiate.
Une bonne pratique ? réaliser un audit de la situation au plus tôt pour estimer le coût fiscal lié à la levée d'option, en raison du décaissement possible d'un impôt sur les sociétés lié à la réintégration, ce décaissement devant donc être financé.
Article rédigé par Pascale Prince, avocate fiscaliste, PH Prince Avocat, 222 boulevard Saint Germain, 75007 Paris
Principales sources
Textes
- Code monétaire et financier, art. L. 313-7 et s. (définition du crédit-bail immobilier) et art. L. 313-10 (publication des contrats de plus de 12 ans)
- CGI, art. 39, 10 (loyers non déductibles pour la part terrain)
- CGI, art. 231 ter (taxe sur les bureaux en Île-de-France) et art. 212 bis (plafonnement des charges financières nettes)
- CGI, art. 239 sexies, I, 1ᵉʳ alinéa et II, Légifrance
- CGI, art. 239 sexies B, Légifrance
- CGI, art. 239 sexies C, Légifrance
- CGI, annexe III, art. 49 octies E (attestation du bailleur).
- CGI, art. 683, 1594 F quinquies, 1115, art. 742 et 743 bis du CGI
Doctrine administrative (BOFiP)
- BOI-TVA-CHAMP-10-10-40-10, § 100 (mise à jour du 8 juillet 2026)
- BOI-TVA-IMM-10-10-10-30 (option pour la taxation)
- BOI-BIC-PVMV-60-30-10, n° 60 (16/12/2013)
- BOI-IS-BASE-35-40-10-10, § 200 et s. (au 15/12/2021)
- BOI-ENR-DMTOI-10-60, § 70, 75 et 80 (08/04/2013).
Autres références
- Réponse ministérielle Grau, JOAN du 10 juillet 2018, n° 7359
- Question Liger n° 16090, JOAN du 16 juin 2026
- Ordonnance n° 2025-1247 du 17 décembre 2025 (recodification de la TVA dans le CIBS)