

Aides aux filiales en difficulté : abandon de créance ou recapitalisation ?
Le principe : la non-déductibilité des aides à une filiale, sauf caractère commercial
Actualité jurisprudentielle
Le Conseil d'État a précisé que lorsqu'une avance est consentie à lafiliale dès l'origine sans réelle intention de recouvrement, elle doit êtreconsidérée, ab initio, comme une aide non déductible au sens du 13 de l'article39 du CGI. Cette qualification a pour conséquence qu'aucune déduction fiscalene peut être reconnue à raison de cette avance : la provision constituée sur lacréance n'est pas déductible (CE 30 mars 2026, n° 499612 et 499614). Suivant ceraisonnement, le tribunal administratif de Lyon a requalifié un prêt en aidenon déductible en raison de l'absence d'intention réelle de recouvrement,conduisant au rejet de déduction de la provision (TA Lyon, 16 juin 2026, n°2403632, SAS Progama).
Le fondement légal : l'article 39, 13 du CGI
Le 13 de l'article 39 du CGIexclut des charges déductibles « les aides de toute nature consenties à uneautre entreprise », à l'exception des aides à caractère commercial. Ce texte,commenté au BOFiP (BOI-BIC-BASE-50-10, 24/02/2021), vise toutes les formesd'aides : abandons de créances, subventions.
La qualification de l'aide : commerciale ou financière ?
Si l'aide présente un caractère commercial, elle est en principe déductible, à moins qu'elle ne relève d'un acte anormal de gestion. Une fois l'intérêt propre établi, tout repose donc sur la qualification de l'aide (BOI-BIC-BASE-50-20-10, 24/02/2021) :
- L'aide à caractère commercial trouve son origine dans les relations d'affaires entre les deux entreprises : préserver des débouchés, maintenir une source d'approvisionnement, protéger le renom du groupe auprès d'une clientèle commune ;
- L'aide à caractère financier procède de la seule qualité d'actionnaire : préserver la valeur de la participation, le crédit oula surface financière du groupe.
En cas de caractère mixte, la jurisprudence retient la motivation prépondérante.
Les exceptions en faveur des entreprises en difficulté
Demeurent toutefois déductiblesles aides financières consenties en application d'un accord de conciliationconstaté ou homologué dans les conditions de l'article L. 611-8 du code decommerce, ou au profit d'une entreprise en procédure de sauvegarde, de redressementou de liquidation judiciaires. La déduction est alors admise à hauteur de lasituation nette négative de l'entreprise aidée et, pour le surplus, àproportion des participations détenues par les autres associés (CGI, art. 39,13, al. 2).
Le cas exclu : la liquidation amiable
Attention : la liquidationamiable n'ouvre pas droit à ce régime dérogatoire. La liquidation amiable peuten effet être décidée par les associés en l'absence de toute difficultéfinancière, par exemple en cas de cessation d'activité. C'est souvent le caspar exemple pour les sociétés foncières détenues par deux associés après lavente de leur dernier immeuble.
L'abandon de créance et l'avance sans espoir de recouvrement : conséquences pour la société mère
L'abandon à caractère commercial : une charge déductible sous conditions de preuve
L'abandon de créance à caractère commercial, consenti dans l'intérêt de l'exploitation et procédant d'une gestion normale, demeure intégralement déductible du résultat imposable de la société qui le consent (BOI-BIC-BASE-50-20-10 §50, 24/02/2021). C'est le cas, typiquement, de l'abandon consenti par un fournisseur à sa filiale de distribution en difficulté, dont la disparition entraînerait la perte d'un débouché substantiel.
Encore faut-il que l'intérêtcommercial allégué soit étayé par des éléments concrets : la charge de lapreuve pèse ici sur le contribuable. Dans une affaire récente, la couradministrative d'appel de Lyon a écarté cette qualification lorsque l'aiderésulte d'une seule relation commerciale, dans le cadre d'activités distincteset non imbriquées, et en l'absence d'élément probant sur l'impact réel surl'activité ou la notoriété de l'auteur de l'abandon (CAA Lyon, 2 juillet 2026,n° 25LY03073, SAS Gourbière TP).
Attention toutefois à ne pas accorder l’abandon de créance à une date trop proche de la prise de contrôle d’une société. Quand l’abandon porte sur une créance récemment acquise concomitamment à l’acquisition des titres, l’abandon de créance pourrait ne effet être requalifié en un élément du prix de revient de la participation. Le Conseil d’Etat a toutefois jugé que le bref délai séparant la date de prise de participation et la date de l’abandonne suffit pas en lui-même à qualifier l’abandon de complément du prix d’acquisition des titres (CE, 25 mai 1988, n° 50138 ; BOI-BIC-BASE-50-20-10,29/01/2013, §40) et peut constituer une charge déductible lorsqu'il répond à l'intérêt commercial de la société créancière et que celle-ci a payé sa prise de participation au juste prix (CE, 23-10-1991 n° 71791, 71792 et 72822, Electrolux).
L'abandon à caractère financier : ni charge, ni perte, ni provision
L'aide à caractère financierconsentie hors procédure judiciaire ou conciliation homologuée n'est jamaisdéductible.
La grille de lecture jurisprudentielle : tout se joue sur l'intention derecouvrer
Le Conseil d'État juge qu'uneavance consentie dès l'origine sans intention réelle d'en obtenir leremboursement doit être regardée, ab initio, comme une aide au sens du 13 del'article 39 du CGI (CE, 30 mars 2026, n° 499612 et 499614). L'intention est appréciéepar un faisceau d'indices : chronologie des opérations, situation financière dela filiale au jour de l'avance, modalités contractuelles de remboursement,existence de garanties, diligences de recouvrement effectivement accomplies.
Cas pratique : l'affaire SAS Progama (TA Lyon, 16 juin 2026, n° 2403632)
Une société française exerçantune activité de promotion, d'exploitation et de gestion de galeries marchandesainsi que de marchand de biens a consenti à sa filiale roumaine un prêt de 9,7M€ pour financer l'acquisition de terrains, remboursable « exclusivement parles sommes obtenues de la revente des terrains » acquis. Le juge constatequ'aucune garantie n'a été consentie, et que l'échéance est dépassée depuisplus de dix ans sans la moindre diligence de recouvrement.
Le tribunal administratif deLyon requalifie le prêt en aide financière pour les besoins du 13 de l'article39 du CGI au motif notamment que le remboursement dépendait « d'unecirconstance qui dépend de la seule volonté du débiteur » — la décision de revendreou non les terrains — de sorte que la société mère ne pouvait être regardéecomme ayant réellement entendu recouvrer sa créance. Il en conclut que laprovision constituée sur la créance n'est pas déductible : le 5° du 1 del'article 39 du CGI réserve la déduction des provisions à celles qui anticipentdes pertes ou charges elles-mêmes déductibles. Cet argument qui justifie, selonle Tribunal, la non-déduction de la provision n'est pas du tout convaincant. Iln'appartient pas au prêteur de décider ou non de la stratégie de vente del'emprunteur, quand bien même produire des documents étayant les échanges entreles deux sociétés sur les perspectives de vente et donc de remboursement auraitpu être utile au débat.
Quelques mois plus tôt, la couradministrative d'appel de Marseille avait quant à elle jugé que la seuleconstatation de provisions et l'absence de relations commerciales ne suffisentpas à caractériser une aide financière non déductible, faute pour l'administrationde prouver l'intention de renoncer au recouvrement (CAA Marseille, 6 nov. 2025,n° 24MA00881). La charge de la preuve pèse sur le service : le contribuable quidocumente sérieusement sa créance conserve le droit de provisionner une créancedouteuse dans les conditions de droit commun.
La clause de retour à meilleure fortune
La clause de retour à meilleure fortune permet à la société mère de recouvrer sa créance si la situation de la filiale se rétablit. Son traitement est fiscalement symétrique du traitement initial : produit imposable chez la mère si l'abandon avait été déduit, charge déductible chez la filiale si l'abandon avait été imposé entre ses mains. Encore faut-il que tant la notion de retour à meilleure fortune que la date à laquelle celui-ci est constaté soient clairement définies. En effet, un abandon de créance consenti avec une clause de retour à meilleure fortune ne crée une obligation pour le débiteur qu’au moment de la réalisation des conditions de ce retour à meilleure fortune. À défaut, le risque de différend d'interprétation en cas de contrôle fiscal est quasi certain.
Par exemple, une clause type de retour à meilleure fortune pourrait être : « Le retour à meilleure fortune est constitué par la réalisation au cours des exercices clos à compter du31 décembre [·], ce dernier inclus, d’un bénéfice net comptable tel que figurant à la ligne [·] de l’imprimé fiscal DGFIP N°[·] au moins égal à [·] euros. [Après dotation à la réserve légale le cas échéant], le débiteur s’engage à réinscrire dans ses livres au crédit du créancier, dans les [·] mois de la clôture de chaque exercice social, une somme égale à [·] / [ou] la totalité du bénéfice ci-dessus défini, jusqu’à concurrence de la somme de [·] euros, correspondant au montant de la créance objet du présent abandon. Si toutefois certains exercices faisaient apparaître un déficit comptable, à compter de l’exercice clos le 31 décembre [·], cet exercice compris, ce déficit serait reporté sur des exercices suivants et la réinscription de la créance n’interviendrait qu’à compter de l’exercice au cours duquel le déficit aura pu être imputé et pour la partie du bénéfice net restant après déduction des pertes. Les parties conviennent également que cette réinscription ne pourra jamais rendre les capitaux propres inférieurs à la moitié du capital social du débiteur ».
La rédaction de la clause doit bien entendue être adaptée au cas par cas en fonction de la situation spécifique du débiteur, et de son activité.
Conséquences pour la filiale bénéficiaire de l'abandon
Un produit imposable dans les conditions de droit commun
Chez la filiale bénéficiaire, l'abandon de créance se traduit par une diminution du passif et, partant, par une augmentation de l'actif net constitutive d'un produit imposable dans les conditions de droit commun (article 38, 1 et 2 du CGI), quelle que soit la qualification — commerciale ou financière — retenue chez l'auteur de l'aide.
Le risque de double imposition
En dehors des cas où elle est placée sous une procédure judiciaire (article 216 A du CGI et pour une fraction seulement), la filiale ne peut pas échapper à l'imposition de l'abandon à caractère financier non déduit chez sa mère, même en s'engageant à augmenter son capital. Il en résulte un risque de double imposition — non-déductibilité chez la mère, imposition chez la filiale — qui pèse clairement en faveur d'une recapitalisation de la filiale quand cette option est possible.
L'assouplissement du plafond d'imputation des déficits (article 209, I du CGI)
Les entreprises bénéficiaires d'abandons de créances consentis en application d'un accord de conciliation constaté ou homologué, ou dans le cadre d'une procédure de sauvegarde, de redressement ou de liquidation judiciaires, bénéficient d'un assouplissement pour l'imputation des déficits reportables en avant : la limite d'1 M€ est majorée du montant de ces abandons (article 209, I du CGI). La filiale peut ainsi neutraliser, par ses déficits, tout ou partie du produit résultant de l'abandon.
La recapitalisation par incorporation de créances au capital
Un supplément d'apport fiscalement neutre
L'augmentation de capitallibérée par compensation avec la créance détenue par la société mère constitue,chez la filiale, un supplément d'apport qui n'entre pas dans le résultatimposable (article 38, 2 du CGI). Chez la mère, l'opération se traduit par un «échange » de la créance contre des titres : aucune charge n'est déduite.
La valeur de la créance incorporée
Lorsque la société mère incorpore une créance liquide et exigible qu'elle détient sur sa filiale, les titres sont inscrits pour la valeur nominale de la créance, quand bien même leur valeur réelle serait inférieure du fait des difficultés financières de la filiale. La mère peut donc être amenée à provisionner les titres nouvellement reçus, justifiant de s'interroger sur le caractère déductible ou non de ladite provision, selon que la filiale est ou non à prépondérance immobilière et que les titres qualifient ou non de titres de participation.
Lorsque la créance a été acquise auprès d'un tiers non lié pour un prix décoté, un profit comptable peut apparaître correspondant à la différence entre la valeur nominale de la créance et sa valeur réelle. Le VII bis de l'article 209 du CGI prévoit toutefois que le profit imposable est calculé en tenant compte de la valeur réelle des titres reçus en contrepartie et du prix d'acquisition de la créance.
Le sort des titres reçus
Les titres émis en rémunération de la recapitalisation suivent le régime des titres de participation, dès lors que l'opération traduit la volonté de conserver le contrôle, y compris lorsque cette conservation passe par la sortie rapide de la filiale par voie de cession, une TUP ou une liquidation amiable de la filiale (CE 9e-10e ch. 11 juin 2024 n° 470721, Sté Agapes ; CE, 30 mars 2026, n° 499612 et 499614).
Par ailleurs, en cas de cession, moins de deux ans après leur émission, de titres de participation reçus en contrepartie d'un apport dont la valeur réelle est inférieure à leur valeur comptable, la moins-value à court terme n'est pas déductible à hauteur de la différence entre la valeur d'inscription des titres et leur valeur réelle à la date d'émission (CGI, art. 39 quaterdecies, 2 bis). Ce texte neutralise les schémas de « recapitalisation-cession » visant à cristalliser rapidement, sous forme de moins-value, la perte de valeur préexistante de la créance incorporée.
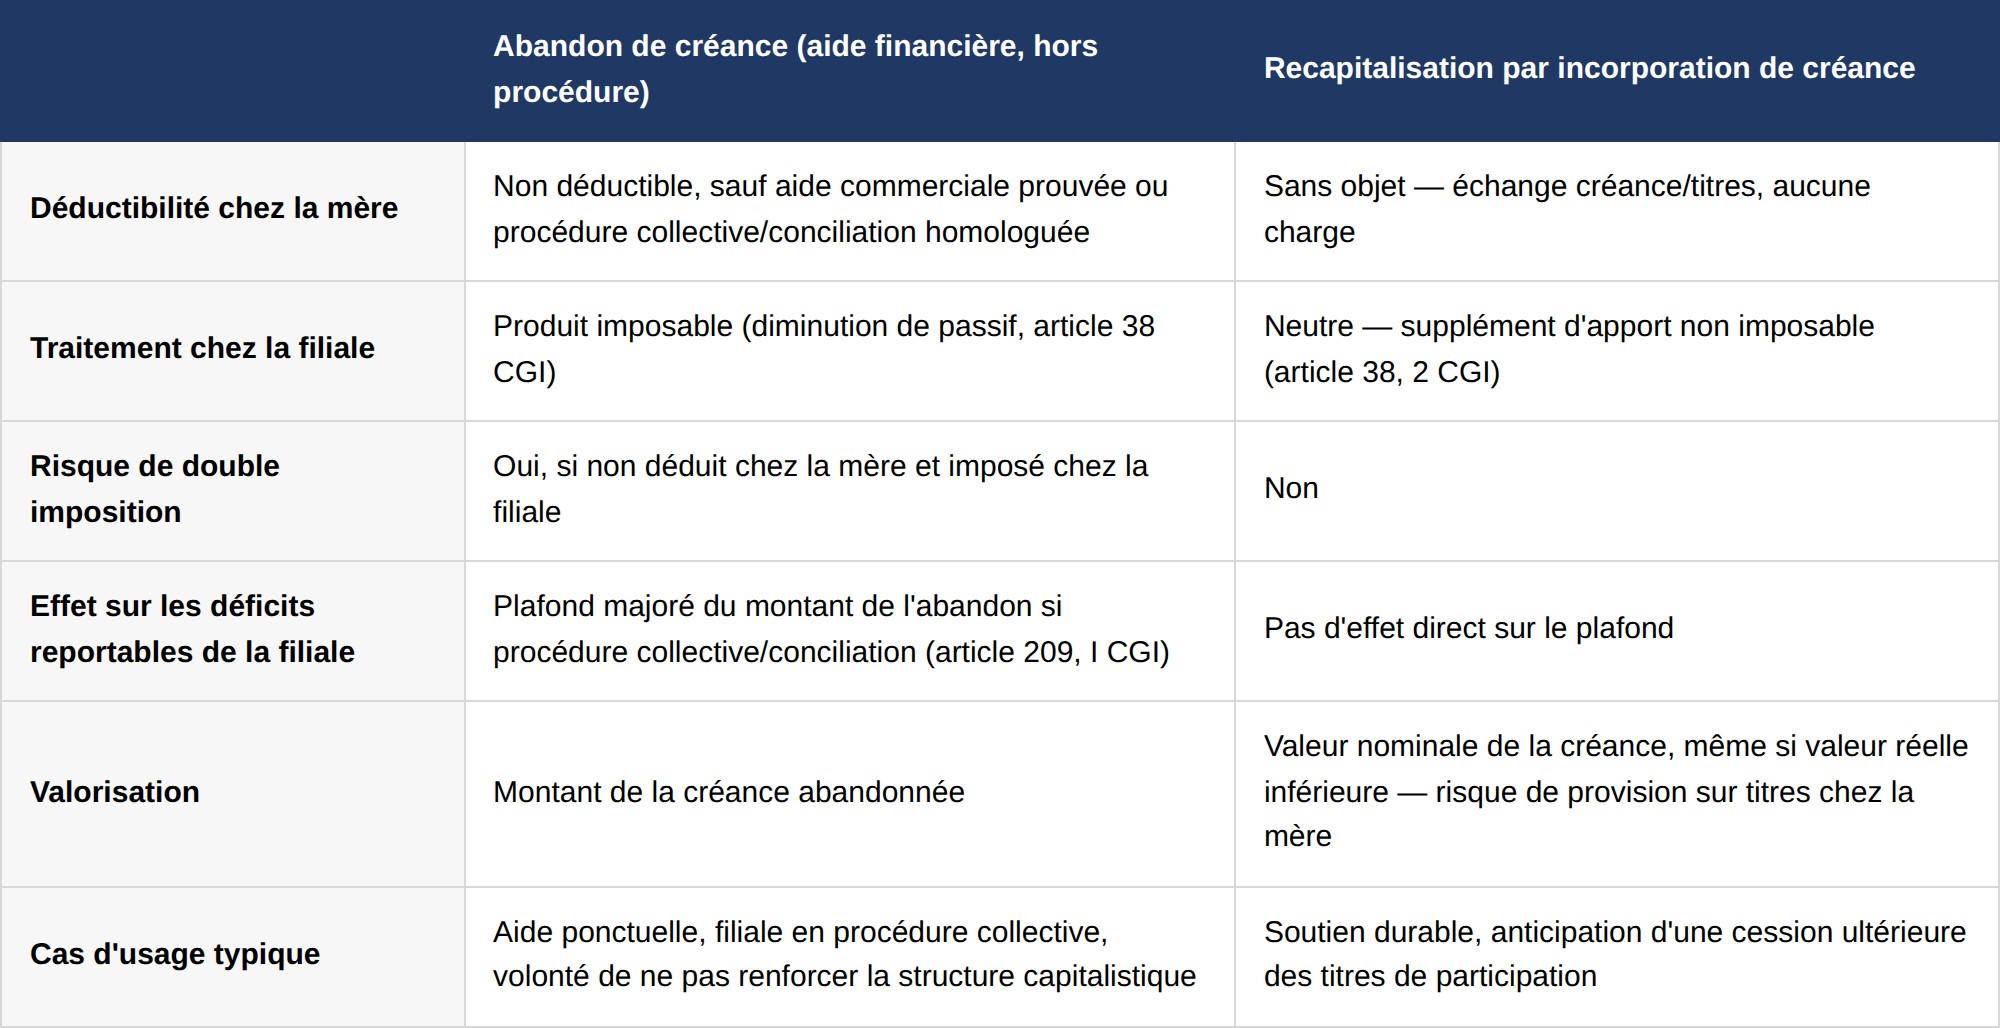
Abandon de créance vs recapitalisation : le comparatif
Le tableau ci-dessous synthétise, à titre indicatif, les principales différences de régime entre les deux options.
Comment arbitrer entre abandon de créance et recapitalisation ? Quatre critères pratiques
En pratique, l'arbitrage dépend de quatre paramètres :
- La nature de la relation entre les deux sociétés (un courant d'affaires réel documenté par des éléments objectifs ouvre la voie de l'abandon commercial déductible) ;
- L'existence d'une procédure amiable ou judiciaire chez la filiale (qui restaure partiellement la déductibilité de l'aide financière et majore la capacité d'imputation des déficits de la filiale) ;
- La capacité de la filiale à absorber un produit imposable selon la situation de ses déficits reportables ;
- Enfin, les perspectives de la participation —redressement, cession ou liquidation.
FAQ
Un abandon de créance consenti à une filiale est-ilfiscalement déductible ?
Par principe, non : l'article39, 13 du CGI exclut des charges déductibles les aides de toute nature consenties à une autre entreprise, sauf si l'aide présente un caractère commercial et procède d'une gestion normale, ou si elle est consentie dans le cadre d'une procédure de sauvegarde, de redressement, de liquidation judiciaire, ou d'un accord de conciliation homologué (CGI, art. 39, 13).
Quelle différence entre une aide à caractère commercial et une aide à caractère financier ?
L'aide commerciale trouve son origine dans les relations d'affaires entre les deux entreprises (préserver un débouché, une source d'approvisionnement ou le renom du groupe), tandis que l'aide financière procède de la seule qualité d'actionnaire de la société qui la consent (préserver la valeur de la participation ou la surface financière du groupe). En cas de caractère mixte, la jurisprudence retient la motivation prépondérante.
Comment prouver le caractère commercial d'un abandon de créance ?
La charge de la preuve pèse sur le contribuable : il doit étayer par des éléments concrets l'intérêt commercial allégué. La jurisprudence écarte cette qualification lorsque l'aide résulte d'une seule relation commerciale, dans le cadre d'activités distinctes et non imbriquées, sans élément probant sur l'impact réel de l'abandon sur l'activité ou la notoriété de son auteur (CAA Lyon, 2 juillet 2026, n° 25LY03073).
Comment la filiale bénéficiaire d'un abandon de créance est-elle imposée ?
L'abandon se traduit chez elle par une diminution du passif et une augmentation de l'actif net, constitutive d'un produit imposable dans les conditions de droit commun (article 38 du CGI), quelle que soit la qualification retenue chez la société mère. En cas de procédure collective ou de conciliation homologuée, le plafond d'imputation des déficits reportables (1 M€) est majoré du montant de l'abandon (article 209, I du CGI).
Qu'est-ce que la clause de retour à meilleure fortune?
C'est une clause qui permet à la société mère de recouvrer sa créance abandonnée si la situation de la filiale se rétablit. Son traitement est fiscalement symétrique du traitement initial de l'abandon : produit imposable chez la mère, charge déductible chez la filiale. La notion de retour à meilleure fortune et sa date de constatation doivent être définies avec précision pour limiter le risque de contestation lors d'un contrôle fiscal.
La liquidation amiable d'une filiale ouvre-t-elle droit au régime de faveur des entreprises en difficulté ?
Non. Le régime dérogatoire de déductibilité de l'article 39, 13, alinéa 2 du CGI est réservé aux procédures de sauvegarde, de redressement ou de liquidation judiciaires, ainsi qu'aux accords de conciliation homologués. La liquidation amiable, qui peut être décidée par les associés en dehors de toute difficulté financière, en est exclue.
Comment est valorisée une créance incorporée au capital d'une filiale en difficulté ?
Les titres reçus en contrepartie sont inscrits pour la valeur nominale de la créance incorporée, même si la valeur réelle de cette créance est inférieure du fait des difficultés de la filiale. La société mère peut donc être conduite à provisionner ces titres, sous réserve des règles propres à la déductibilité des provisions sur titres de participation.
Faut-il choisir l'abandon de créance ou la recapitalisation pour soutenir une filiale en difficulté ?
Le choix dépend de la relationentre les sociétés, de l'existence d'une procédure amiable ou judiciaire, de lacapacité de la filiale à absorber un produit imposable compte tenu de sesdéficits reportables, et des perspectives de la participation. En dehors descas où l'aide commerciale est solidement documentée ou où une procédurecollective restaure la déductibilité, la recapitalisation évite en général lerisque de double imposition propre à l'abandon de créance financier.
Conclusion
Le choix entre abandon decréance et recapitalisation mérite d'être arbitré au cas par cas, mais labalance penche en général du côté de la recapitalisation pour éviter lesconséquences désastreuses d'un abandon de créance taxable chez une filiale endifficulté tenue de s'acquitter d'un impôt sur les sociétés alors qu'elle nedispose pas de la trésorerie disponible.
Article rédigé par Pascale Prince, Avocate fiscaliste, PH Prince Avocat, 222 boulevard Saint Germain, 75007 Paris