

Rachat de ses propres actions par une SPPICAV : le droit d'enregistrement de 5 % l'emporte sur le régime des réductions de capital
Qu'est-ce qu'une SPPICAV ?
Une société de placement à prépondérance immobilière à capital variable (SPPICAV) est l'une des deux formes possibles pour un organisme de placement collectif immobilier (OPCI), lequel est une catégorie de fonds d'investissement alternatif (FIA) régie par le Code monétaire et financier. Son objet est l'investissement dans des immeubles destinés à la location, qu'ils soient détenus directement ou indirectement, y compris en l'état futur d'achèvement, ainsi que, à titre accessoire, la gestion d'instruments financiers et de dépôts. Les actifs immobiliers ne peuvent être acquis exclusivement en vue de leur revente : l'OPCI est un véhicule de détention et de gestion de biens immobiliers (articles L. 214-33 et L. 214-34 du Code monétaire et financier).
La SPPICAV est une société commerciale dotée de la personnalité morale, dans le champ d'application de l'impôt sur les sociétés mais exonérée (article 208 3° nonies du CGI) sous condition de distribution prévue par le code monétaire et financier.
Les OPCI peuvent également prendre la forme d'un fonds de placement immobilier (FPI), copropriété d'actifs sans personnalité morale, dont le régime fiscal repose sur un principe de semi-transparence comme les FCP (art. 239 nonies CGI).
L'affaire OPCI Médicis : ce que la Cour de cassation vient de trancher
Les faits
L'OPCI Médicis, société de placement à prépondérance immobilière à capital variable (SPPICAV) constituée sous forme de société anonyme, était détenue à 99,85 % par la Mutuelle Médicis. Le 30 avril 2015, la SPPICAV a cédé l'un de ses actifs immobiliers, son conseil d'administration ayant décidé un mois plus tard de racheter ses propres actions détenues par son associé unique la Mutuelle Médicis (à plus de 99%), dans le cadre d'une réduction de capital de 18,8 millions d'euros.
En 2017, l'administration fiscale a remis en cause le traitement fiscal de cette opération sur le fondement des articles 825, 726 et 730 quinquies du Code général des impôts (CGI), et réclamé le paiement des droits d'enregistrement de 5 %, soit un montant de 940 000 € majoré des intérêts de retard. La SPPICAV a contesté ce redressement devant les juridictions, sans succès en première et deuxième instance. La Cour de cassation lui a également donné tort.
La structuration de l'acte est sans incidence
Devant la Cour de cassation, la SPPICAV soutenait que le rachat ne résultait pas de l'exercice par l'actionnaire de son droit individuel au rachat, mais une simple modalité d'exécution d'une réduction de capital préalablement décidée par le conseil d'administration. Sur ce fondement, elle invoquait l'article 814 C, 2° et 3° du CGI, qui prévoit l'enregistrement gratuit des réductions de capital consécutives au rachat par une société de ses propres titres, que l'opération soit constatée dans un acte unique (2°) ou dans deux actes distincts (3°). Dans l'hypothèse des deux actes, seul l'acte de réduction de capital est couvert par l'article 814 C ; l'acte constatant le rachat des titres reste, lui, soumis au droit proportionnel de cession des titres de l'article 726 du CGI (BOI-ENR-AVS-20-20, §200). La SPPICAV faisait valoir que la réduction de capital et le rachat de titres avaient été constatés dans un seul et même acte, ce qui, selon elle, lui permettait d'éviter le droit de 5%.
La Cour de cassation rejette cet argument sans entrer dans le détail de la distinction entre acte unique et actes séparés. Elle juge que l'article 825, alinéa 2 du CGI, dans sa rédaction issue de la loi n° 2005-1720 du 30 décembre 2005, déroge dans son ensemble au droit commun des opérations sur le capital, « avant comme après l'entrée en vigueur de l'article 814 C » sur les réductions de capital, peu important que le rachat constitue une modalité d'exécution d'une décision de réduction du capital préalablement prise.
La Cour ne tranche pas la question de savoir si un acte unique ou deux actes distincts changerait la solution : elle juge que l'article 825 est dérogatoire eu droit commun de l'article 814 C. La formalisation de l'opération en un seul acte ne permet pas d'éviter le droit de 5%.
L'articulation des articles 825, 730 quinquies et 726 du CGI
Pour comprendre la portée de la solution, il faut relire ces trois articles et comprendre comment ils s'articulent.
L'article 825, alinéa 2 CGI dispose : « Le rachat par une société de placement à prépondérance immobilière à capital variable de ses propres actions est soumis à un droit d'enregistrement au taux fixé au 2° du I de l'article 726 lorsque le porteur des actions se trouve dans l'un des cas mentionnés aux a et b de l'article 730 quinquies. Toutefois, ce droit d'enregistrement ne s'applique pas lorsque le porteur qui demande le rachat de ses parts est lui-même un organisme de placement collectif immobilier. »
L'article 730 quinquies CGI pose un principe d'exonération de droit d'enregistrement pour les cessions de parts ou actions d'organismes de placement collectif immobilier (OPCI) et d'organismes professionnels de placement collectif immobilier (OPPCI), sauf lorsque :
- a) l'acquéreur, personne physique, détient ou détiendra plus de 10 % des parts ou actions, directement ou par l'intermédiaire de son conjoint, de ses ascendants, descendants, frères ou sœurs, ou indirectement via une société qu'il contrôle à plus de 50 % ;
- b) l'acquéreur, personne morale ou fonds, détient ou détiendra plus de 20 % des parts ou actions.
Dans ces deux hypothèses, la cession rend exigible les droits d'enregistrement au taux de 5% prévus à l'article 726, I, 2° CGI, applicables aux cessions de titres de sociétés à prépondérance immobilière.
Dans l'affaire Médicis, le rachat de ses actions par la SPPICAV se trouvait mécaniquement soumis au droit de 5%, indépendamment de toute discussion sur la qualification de l'opération en réduction de capital, dès lors que la Mutuelle détenait 99,85 % du capital de la SPPICAV.
Pourquoi le législateur a isolé les SPPICAV du droit commun des réductions de capital
Avec la combinaison des articles 825 et 730 quinquies du CGI, le législateur a choisi de traiter le rachat par une SPPICAV de ses propres actions exactement comme une cession de titres de société à prépondérance immobilière, alors qu'économiquement, l'opération se rapproche davantage d'une distribution de capital que d'une cession. En-deçà d'un certain seuil de détention, le rachat comme la cession sont donc purement et simplement exonérés. La raison tient notamment au fait que les SPPICAV sont à capital variable, ce qui implique que leurs actions sont rachetées à tout moment à la demande des actionnaires (sur la base de la 1ère valeur liquidative établie après la date limite de centralisation des ordres de rachats), sous réserve des restrictions prévues par le prospectus. Ce dispositif évite donc les frottements fiscaux susceptibles de peser sur la fluidité du marché des actions de SPPICAV à l'occasion des cessions ou rachats de parts (en particulier pour les OPCI non professionnels).
Impact des « modalités d'exécution » du rachat sous forme de réduction de capital
L'apport principal de l'arrêt tient dans la formule employée par la Cour : l'article 825 déroge au droit commun des réductions de capital « peu important que le rachat en cause constitue une modalité d'exécution d'une décision de réduction du capital préalablement décidée ». Concrètement, cela signifie que l'antériorité et l'autonomie formelle de la décision de réduction de capital sont indifférentes à la qualification fiscale de l'opération. Que le conseil d'administration ait d'abord voté une réduction de capital, puis exécuté cette décision par un rachat de titres, ou qu'il ait directement procédé au rachat, le résultat fiscal est identique dès lors que les seuils de détention de l'article 730 quinquies sont franchis.
La qualification retenue en droit des sociétés (réduction de capital, rachat-annulation) ne préjuge en rien du traitement applicable en droits d'enregistrement.
Cartographie comparée : SPPICAV, SCPI et SIIC face au droit d'enregistrement
Le régime que l'on vient de décrire n'est pas transposable à l'identique à tous les véhicules d'investissement immobilier collectif alors même qu'il s'agit du même sous-jacent.
SPPICAV : régime par seuils, article 730 quinquies
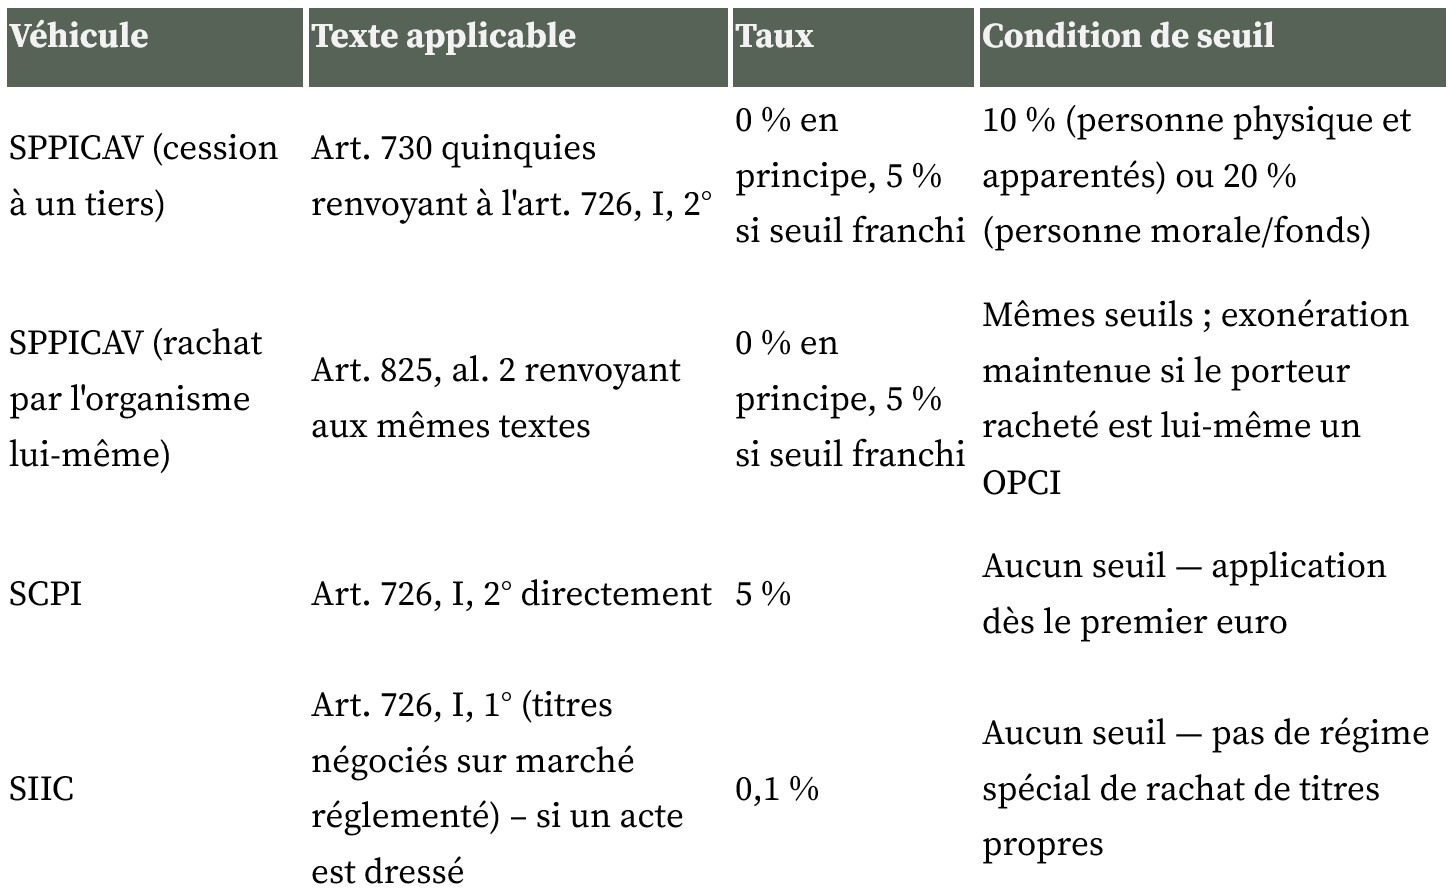
Comme on l'a vu, les cessions et les rachats par l'organisme lui-même d'actions de SPPICAV bénéficient d'une exonération de principe, sous réserve du cas où l'acquéreur (ou le porteur racheté, par l'effet de l'article 825) franchit les seuils de 10 % (personne physique et apparentés) ou 20 % (personne morale ou fonds). En deçà de ces seuils, aucun droit d'enregistrement n'est dû.
La dernière phrase de l'article 825 mérite d'être gardée à l'esprit dans les structurations fonds de fonds : lorsque le porteur qui demande le rachat de ses parts est lui-même un OPCI, l'exonération est maintenue, quel que soit le niveau de détention.
SCPI : absence de mécanisme de seuil, taux de 5 % dès le premier euro
Les sociétés civiles de placement immobilier (SCPI) ne bénéficient pas de ce régime favorable, qui ne vise que les SPPICAV. Les cessions de parts de SCPI, sociétés civiles par nature à prépondérance immobilière, relèvent directement de l'article 726, I, 2° CGI : le taux de 5 % s'applique dès le premier euro de cession, sans mécanisme d'exonération par seuil de détention. Selon les montants en jeu, cette différence de traitement peut créer un frottement fiscal pouvant peser sur la fluidité du marché secondaire des parts de SCPI.
SIIC : droit commun applicable aux titres négociés sur un marché réglementé
Le critère de la prépondérance immobilière, propre à l'article 726, I, 2°, ne s'applique qu'aux sociétés dont les titres ne sont pas négociés sur un marché réglementé. Les cessions d'actions de SIIC relèvent donc du droit d'enregistrement de 0,1 % (art. 726, I, 1° CGI), lorsqu'un acte est dressé à l'occasion de la cession. En l'absence d'acte, ce qui est le cas usuel des transactions boursières dénouées par virement de compte à compte, aucune formalité d'enregistrement n'est due, et donc aucun droit n'est perçu, faute de fait générateur.
Tableau de synthèse
Conclusion
Les modalités juridiques du rachat ne constituent pas un levier d'optimisation fiscale. Au-delà de 20% de détention par une personne morale, les droits de 5 % sont dus. Quand il s'agit de remonter la trésorerie issue de la vente d'un actif, le rachat est donc pénalisant pour la SPPICAV car les droits sont toujours dus par le cessionnaire. Reste à voir si la valeur liquidative servant de base de calcul au montant du rachat pourrait intégrer le coût fiscal lié au rachat (par exemple quand le rachat est demandé par l'ensemble des porteurs).
Sources citées :
- Cass. com., 16 septembre 2026, n° 25-13.359, publié au bulletin
- Art. 825 CGI — Legifrance
- Art. 730 quinquies CGI — Légifrance
- Art. 726 CGI — Légifrance
- Art. 814 C CGI — Légifrance
- BOI-ENR-AVS-20-20 - BOFIP
Article rédigé par Pascale Prince, Avocate fiscaliste, PH Prince Avocat, 222 boulevard Saint Germain, 75007 Paris