

Apport-cession (150-0 B ter) : réinvestir via un fonds après la loi de finances pour 2026 et le BOFiP d'août 2026
Le report d'imposition de l'apport-cession, codifié à l'article 150-0 B ter du Code général des impôts (CGI) a été réformé par la loi n° 2026-103 du 19 février 2026 de finances pour 2026, via un durcissement des conditions du réinvestissement du produit de cession pour les titres apportés à compter du 21 février 2026. L'administration fiscale a intégré ces aménagements dans le Bulletin officiel des finances publiques (BOFiP) les 10 puis 27 août 2026 (BOI-RPPM-PVBMI-30-10-60-10, -20, -30 et -40). Le projet de loi de finances pour 2027, déposé par le gouvernement le 1er octobre 2026, annonce un nouveau durcissement avec la volonté de resserrer un dispositif que l'administration juge aujourd'hui trop éloigné de sa finalité économique initiale.
- Thème
- Actualités fiscales
- Auteur
- Pascale Prince
- Lecture
- 5 min
L'apport-cession (article 150-0 B ter du CGI) permet à un dirigeant de reporter l'imposition de la plus-value réalisée lors de l'apport de titres à une société holding qu'il contrôle et qui est soumise à l'impôt sur les sociétés. Si la holding cède ensuite les titres apportés dans les trois ans suivant l'apport, le report est maintenu à condition qu'elle réinvestisse au moins 70 % du produit de cession, dans un délai de trois ans à compter de la cession, dans l'une des voies de remploi prévues par le texte (pour les cessions réalisées depuis le 21 février 2026).
Cet article s'intéresse plus particulièrement à l'une de ces voies : le réinvestissement par l'intermédiaire d'un fonds de capital investissement (FCPR, FPCI, SLP ou SCR). Il se concentre sur ce que doit maîtriser une société de gestion qui envisage de constituer un fonds éligible : mécanique de la souscription, quota de 75 %, périmètre des activités éligibles, et zones d'incertitude.
Le durcissement de l'apport-cession : de la loi de finances pour 2026 au projet de loi de finances pour 2027
Les quatre voies de remploi
Le I-2° de l'article 150-0 B ter du CGI prévoit quatre voies de réinvestissement :
- a) le financement de moyens permanents d'exploitation affectés à l'activité de la société bénéficiaire de l'apport ;
- b) l'acquisition d'une fraction du capital de sociétés opérationnelles, avec prise de contrôle ;
- c) la souscription en numéraire au capital initial ou à l'augmentation de capital de telles sociétés ;
- d) la souscription de parts ou actions de FCPR, FPCI, SLP ou SCR, ou d'organismes similaires de l'Union européenne ou de l'EEE, objet du présent article.
Les trois premières voies relèvent d'un réinvestissement direct ; la quatrième est un réinvestissement intermédié, dont le régime propre (engagement de souscription, délais de cinq ans, quota de 75 %) est détaillé plus loin dans cet article.
Ce qu'a changé la loi de finances pour 2026
L'article 11 de la loi n° 2026-103 du 19 février 2026 a modifié certains paramètres du I-2° pour les cessions de titres apportés réalisées à compter du 21 février 2026 (BOI-RPPM-PVBMI-30-10-60-20, n° 47).
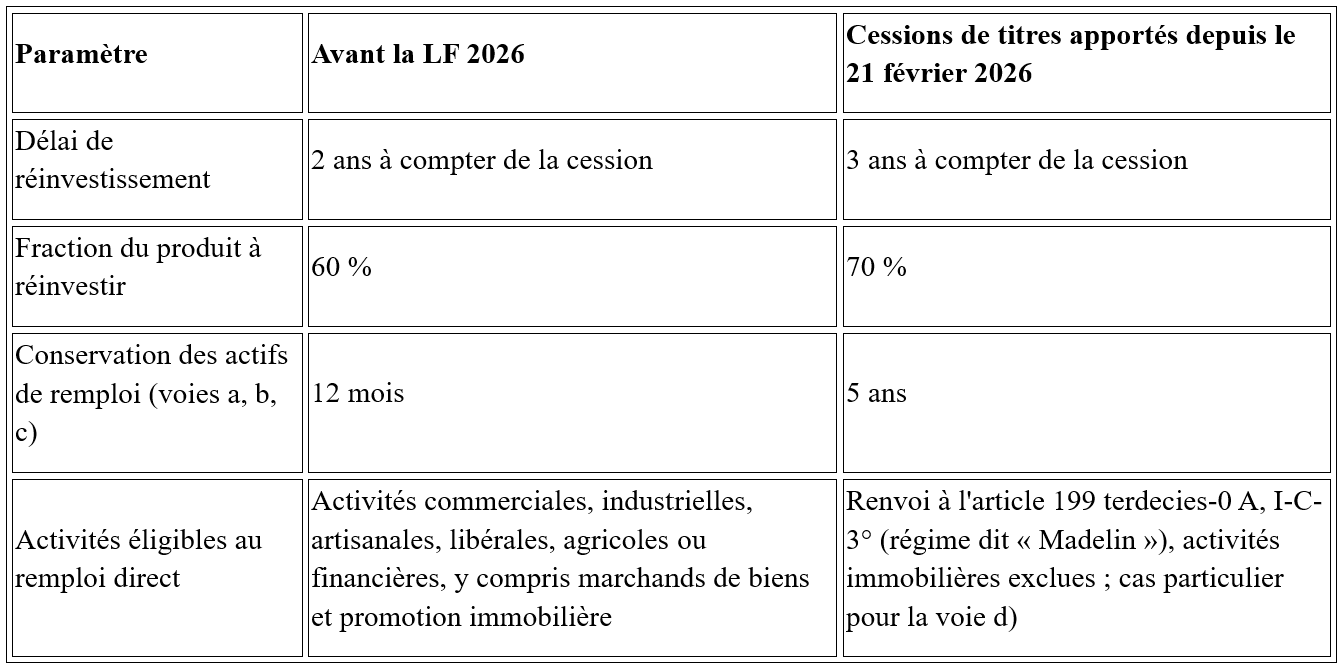
La doctrine précitée BOI-RPPM-PVBMI-30-10-60-20, n° 100, renvoyant à BOI-IR-RICI-90-10-20-20, il en résulte que sont dorénavant éligibles les activités industrielles et commerciales de droit privé, artisanales, agricoles et libérales.
Sont en revanche exclues :
- les activités civiles autres qu’agricoles, libérales ou assimilées fiscalement à des activités commerciales : il s’agit notamment des activités de gestion de leur propre patrimoine mobilier et notamment celles des organismes de placement en valeurs mobilières lesquels ont pour mission de placer les fonds qui leur sont confiés en valeurs mobilières et d’en assurer la gestion ;
- les activités bénéficiant d'un tarif réglementé ou d'un complément de rémunération ;
- les activités financières ;
- la construction d'immeubles en vue de la vente ou de la location définies comme l’ensemble des activités de promotion immobilière, qu’il s’agisse d’une construction en vue de la vente, au sens de la section F de la codification NAF, ou d’une construction suivie d’une mise en location du bien au sens de la section L de la codification NAF ;
- les activités immobilières définies par référence à celles relevant de la section L de la codification NAF, y compris les marchands de biens, lotisseurs, agences immobilières, administrateurs de biens et syndics de copropriété.
La gestion de son propre patrimoine immobilier est également expressément exclue par l'article 150-0 B ter.
Ne sont donc plus éligibles les activités de type marchands de biens ou de promotion immobilière visées aux articles 34 et 35 du CGI qui étaient précédemment visées aux a), b) et c) de l'article 150-0 B ter I du CGI. Pour les réinvestissements via un fonds de capital investissement, voir nos commentaires ci-après.
S'agissant du délai de conservation, la durée de cinq ans existait déjà pour les fonds : les parts ou actions de fonds sont conservées jusqu'à l'expiration du délai de cinq ans du d). La réforme aligne donc le remploi direct sur la durée qui s'appliquait déjà au remploi intermédié.
La doctrine administrative du 10 août 2026
Le BOFiP publié le 10 août 2026 (BOI-RPPM-PVBMI-30-10-60-10 à -40) et modifié le 27 août 2026 confirme la date d'application et détaille chacune des voies de remploi. Pour définir les activités éligibles, il ne dresse pas de liste mais renvoie à la doctrine relative à la réduction d’impôt « Madelin » (BOI-IR-RICI-90-10-20-20, renvoi rectifié le 27 août 2026), laissant planer un certain nombre d'incertitudes.
Le projet de loi de finances pour 2027 : une réforme plus profonde encore
Le projet de loi de finances pour 2027, déposé par le Gouvernement le 1er octobre 2026, prévoit en son article 5 de remplacer la notion de « cession à titre onéreux » par celle de « transmission » et de mettre fin au régime de report applicable en cas de donation. L'impôt sur le revenu et les prélèvements sociaux deviendraient donc exigibles lors d'une donation ou d'une succession, pour les transmissions intervenues à compter du 1er octobre 2026, avec la possibilité d'opter pour un paiement fractionné en cinq annuités. L'exposé des motifs se réclame d'un retour à « l'esprit originel » du dispositif et indique que 34 Md€ de plus-values étaient en report en 2023, pour 0,01 % des contribuables. Cette réforme est vivement critiquée et plusieurs amendements ont d'ores et déjà été déposés.
Le remploi via un fonds : ce que prévoit le d) du 2° du I
Une souscription dans le cadre d'un engagement
Le d) vise la souscription de parts ou actions de FCPR, FPCI, SLP ou SCR respectant les conditions des articles L. 214-28, L. 214-160 et L. 214-162-1 du code monétaire et financier et de l'article 1er-1 de la loi n° 85-695 du 11 juillet 1985, ou d'organismes similaires d'un autre État de l'UE ou de l'EEE ayant conclu avec la France une convention d'assistance administrative. Le texte précise que « cette souscription s'entend de la signature, par la société bénéficiaire de l'apport, d'un ou plusieurs engagements de souscription ». Chaque engagement fixe un montant minimal que le fonds s'engage à appeler dans un délai de cinq ans (BOI-RPPM-PVBMI-30-10-60-20, n° 215).
Deux délais de cinq ans à articuler
Dans le délai de cinq ans suivant la signature de chaque engagement, le fonds doit appeler les sommes et la société holding doit les verser effectivement. À l'expiration de ce même délai, l'actif du fonds doit respecter le quota d'investissement de l'article 163 quinquies B, II (ou de l'article 1er-1 de la loi du 11 juillet 1985 pour les SCR), porté à 75 %. Le défaut de respect du quota ou de la condition de versement met fin au report l'année d'expiration du délai de cinq ans, avec intérêt de retard de l'article 1727 décompté de la date de l'apport (BOFiP n° 270).
La société de gestion doit donc raisonner engagement par engagement : chaque souscription ouvre son propre horizon de cinq ans, et le calendrier d'investissement du fonds doit être compatible avec le plus court d'entre eux. Un fonds en période de souscription ouverte peut ainsi recevoir des engagements dont les échéances se chevauchent sans que le portefeuille soit encore constitué.
Réinvestissement du reliquat et compléments de prix
Lorsque le contrat de cession prévoit des compléments de prix, la société dispose, pour chacun, d'un nouveau délai de trois ans pour réinvestir le reliquat nécessaire au maintien du seuil de 70%. Si ce reliquat est placé dans un fonds, le délai de cinq ans court à compter de la date de souscription correspondante.
Le quota de 75% : mécanique et points de vigilance
Le calcul
Le quota de l'article 163 quinquies B, II est de 75 % pour le bénéfice du 150-0 B ter (50% pour le régime des fonds fiscaux visé au 163 quinquies B). Le quota est apprécié à l'expiration du délai de cinq ans suivant la signature de l'engagement (n° 230). Il se calcule, conformément à l'article R. 214-35 du code monétaire et financier, en rapportant au numérateur le prix d'acquisition des titres éligibles et au dénominateur le montant libéré des souscriptions.
Les formes d'investissement et les deux limites de 10 %
Le d) énumère les formes d'investissement admises pour le fonds dans le quota pour chaque société du portefeuille :
- les souscriptions en numéraire au capital initial ou à l'augmentation de capital, sans limite ;
- les acquisitions de parts ou actions conférant le contrôle au sens du III-2°, ou lorsque le fonds est partie à un pacte d'associés et détient plus du quart du capital et des droits de vote ; à défaut, ces acquisitions sont retenues dans la limite de 10 % du montant total investi dans la société ;
- les titres donnant accès au capital, avances en compte courant et titres de créance, dans la limite de 10 % du montant total investi dans la société.
Activités éligibles : ce que la loi de finances pour 2026 n'a pas réécrit
La disposition du d) est inchangée
Comme indiqué plus haut, la loi de finances pour 2026 a resserré les activités éligibles au remploi. La lecture du texte conduit toutefois à une analyse assez fine des modifications apportées. La loi a en effet modifié les a), b) et c) de l'article 150-0 B ter du CGI en renvoyant aux activités de l'article 199 terdecies-0 A, I-C-3° et en excluant les activités de gestion de son propre patrimoine immobilier. Le texte du d) relatif aux souscription de parts de fonds de capital investissement ou assimilés n'a quant à lui pas été réécrit.
Le renvoi à l'article 163 quinquies B : les activités de l'article 34 du CGI
Pour définir le quota, le d) ne dresse pas une liste d'activités éligibles mais renvoie au quota d'investissement de l'article 163 quinquies B, II du CGI. Or cet article retient les titres émis par des sociétés « qui exercent une activité mentionnée à l'article 34 ».
L'article 34 du CGI définit les bénéfices industriels et commerciaux : ce sont ceux provenant de « l'exercice d'une profession commerciale, industrielle ou artisanale » sans définir ces notions. Celles-ci ont été précisées par la doctrine et la jurisprudence relatives aux BIC. Schématiquement :
- l'activité commerciale consiste à accomplir des actes de commerce, typiquement l'achat de biens pour les revendre et les prestations de services de nature commerciale ;
- l'activité industrielle consiste à produire, fabriquer ou transformer des biens au moyen d'un outillage et d'équipements importants ;
- l'activité artisanale consiste en un travail manuel ou une prestation exercés de façon indépendante, où le travail personnel de l'artisan tient la première place.
Par ailleurs, le d) assimile à une activité du 1° du II de l'article 163 quinquies B (c'est à dire les activités de l'article 34), « les activités mentionnées au b du présent 2° ». Le renvoi d) vers b) puis vers a) étant préexistant, c'est par ce chaînage que le quota de 75 % semble hériter du périmètre resserré des activités du a).
Le cas des marchands de biens : une zone grise ouverte
Les marchands de biens sont exclus du remploi direct. Peuvent-ils pour autant être comptés dans le quota de 75% d'un fonds ? Le raisonnement textuel conduit à envisager une réponse positive. Le quota est défini par l'article 163 quinquies B, II, 1°, qui vise les sociétés exerçant une activité mentionnée à l'article 34 du CGI. La phrase du d) qui « assimile » les activités du b) au 1° du II est additive : elle élargit le quota, elle ne restreint pas la définition de base. Le BOFiP ne tranche pas ce point. La porte reste donc selon nous ouverte même si une confirmation officielle serait la bienvenue pour sécuriser la stratégie d'investissement du fonds. Le cas échéant, un rescrit peut être envisagé.
FAQ : apport-cession et fonds d'investissement
Qu'est-ce que l'apport-cession et que change la loi de finances pour 2026 ?
L'apport-cession reporte l'imposition de la plus-value d'apport de titres à une société contrôlée soumise à l'IS, sous réserve de réinvestir une partie du produit de cession des titres. Depuis les cessions du 21 février 2026, le délai de réinvestissement est de trois ans, la fraction à réinvestir est de 70 %, la conservation est de cinq ans pour le remploi direct et les activités immobilières sont exclues du remploi direct (article 150-0 B ter, I-2° du CGI).
Quelles sont les voies de remploi du produit de cession ?
Le I-2° de l'article 150-0 B ter prévoit quatre voies : le financement de moyens permanents d'exploitation, l'acquisition du contrôle de sociétés opérationnelles, la souscription en numéraire à leur capital, ou la souscription de parts ou actions de FCPR, FPCI, SLP ou SCR. Les trois premières sont des remplois directs ; la quatrième est un remploi via un fonds.
Le remploi via un fonds obéit-il aux mêmes délais ?
Non. Pour le d), la souscription s'entend de la signature d'un engagement. Le fonds doit appeler les sommes et la société les verser dans les cinq ans de chaque engagement, et le quota de 75 % doit être respecté à l'issue de ce même délai (BOI-RPPM-PVBMI-30-10-60-20, n° 215).
Comment le quota de 75% est-il apprécié ?
Le quota est apprécié à l'expiration du délai de cinq ans suivant la signature de l'engagement. Il se calcule en rapportant, au numérateur, le prix d'acquisition des titres éligibles et, au dénominateur, le montant libéré des souscriptions (article R. 214-35 du code monétaire et financier ; BOI-RPPM-PVBMI-30-10-60-20, n° 230).
Quelles formes d'investissement comptent dans le quota ?
Les souscriptions en numéraire comptent sans limite. Les acquisitions de titres comptent si elles confèrent le contrôle, ou si le fonds est partie à un pacte et détient plus du quart du capital et des droits de vote ; sinon, 10 % maximum. Titres donnant accès au capital, comptes courants et titres de créance : 10 % maximum.
La loi de finances pour 2026 a-t-elle modifié les activités éligibles pour les fonds ?
Le texte du d) n'a pas été réécrit. Son effet passe par le renvoi préexistant au b) puis au a), dont le périmètre a été resserré.
Quelles activités sont éligibles au quota des fonds ?
Le d) renvoie à l'article 163 quinquies B, II, 1°, qui vise les sociétés exerçant une activité de l'article 34 du CGI (commerciale, industrielle ou artisanale). La loi de finances pour 2026 n'a pas réécrit le d) : son effet passe par le renvoi préexistant au b), puis au a), dont le périmètre a été resserré.
Les marchands de biens peuvent-ils entrer dans le quota de 75 % ?
La question reste ouverte. Les marchands de biens sont exclus du remploi direct, mais le quota des fonds est défini par l'article 163 quinquies B, II, 1°, qui renvoie à l'article 34 du CGI sans exclure l'immobilier. Le BOFiP ne tranche pas : selon nous, la porte reste ouverte, et un rescrit est recommandé.
Que se passe-t-il si le quota n'est pas respecté ?
Le report d'imposition prend fin au titre de l'année d'expiration du délai de cinq ans, avec intérêt de retard de l'article 1727 du CGI décompté de la date de l'apport. Le non-respect de la condition de versement des sommes dans ce délai produit le même effet (article 150-0 B ter, I-2° du CGI).
Quelles obligations déclaratives pèsent sur la société de gestion ?
Dans les quatre mois de la clôture de l'exercice au cours duquel le délai de cinq ans a expiré, le fonds dépose une déclaration et remet à la société bénéficiaire de l'apport une attestation indiquant si le quota de 75 % est respecté et le pourcentage de l'actif concerné (article 41 sexvicies de l'annexe III au CGI ; BOI-RPPM-PVBMI-30-10-60-40).
Le projet de loi de finances pour 2027 est-il applicable ?
Non. Il s'agit d'un projet déposé par le Gouvernement le 1er octobre 2026, soumis à la discussion parlementaire. Son article 5 prévoit de remplacer la cession à titre onéreux par la transmission et de mettre fin au report en cas de donation ; le texte peut évoluer avant son adoption.
Conclusion
Le remploi via un fonds reste une voie structurante de l'apport-cession, mais sa sécurité juridique repose sur trois exigences : une lecture précise du d) et de son renvoi au a), une modélisation rigoureuse du quota de 75 % et de ses limites, et le recours au rescrit pour les activités dont l'éligibilité n'est pas tranchée. Dans l'attente de la discussion du PLF 2027, la prudence impose d'intégrer ces incertitudes dès la conception du fonds.
Article rédigé par Pascale Prince, avocate fiscaliste, 222 boulevard Saint-Germain, 75007 Paris.
Sources
- Article 150-0 B ter du CGI (version en vigueur depuis le 21 février 2026), Légifrance
- Article 163 quinquies B, II et article 34 du CGI, Légifrance
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, art. 11
- BOI-RPPM-PVBMI-30-10-60-10, -20, -30 et -40 (mises à jour des 10 et 27 août 2026)
- BOI-IR-RICI-90-10-20-20
- Article R. 214-35 du code monétaire et financier
